
Kedden bejelentették, szerdán már igényelhető: október 28-tól a Wekerle Plusz hitel váltja az Otthon Startot. Az egy héttel ezelőtti bejelentéshez képest több fontos ponton is kedvezőbbek lettek a feltételek – a korhatár 41-ről 45 évre emelkedett, és nyilvánosak a végleges összeghatárok is. Az Otthon Startra egy rövid, 15 napos türelmi idő maradt, de csak meghatározott esetekben. Összeszedtük, mi a teendő, ha most venne lakást, és mi a helyzet, ha már folyamatban van az ügye.
Tartalom
okt. 28.
ettől a naptól igényelhető
a Wekerle Plusz hitel
18–45 év
az igénylők korhatára
(eredetileg 41 év volt)
50 M Ft
a maximális hitelösszeg,
legfeljebb 25 évre
Mi történt?
A kormány október 27-i sajtótájékoztatóján jelentették be, hogy a Wekerle+ Vásárlási és Építési Hitel október 28-án elindul, és ezzel átveszi az Otthon Start helyét. A program hivatalos tájékoztatója a wekerle.kormany.hu oldalon olvasható.
Ez gyorsabb a vártnál: a költségvetés október 19-i bejelentésekor még 2027-es indulásról volt szó – erről korábbi cikkünkben írtunk. A mostani cikk a végleges, hivatalosan közzétett feltételeket foglalja össze.
Az első napokban: a bankoknak át kell állniuk az új konstrukcióra, ezért elképzelhető, hogy nem minden bank fogad Wekerle Plusz igénylést már szerdán. Érdemes előre egyeztetni.
Mi lesz az Otthon Starttal?
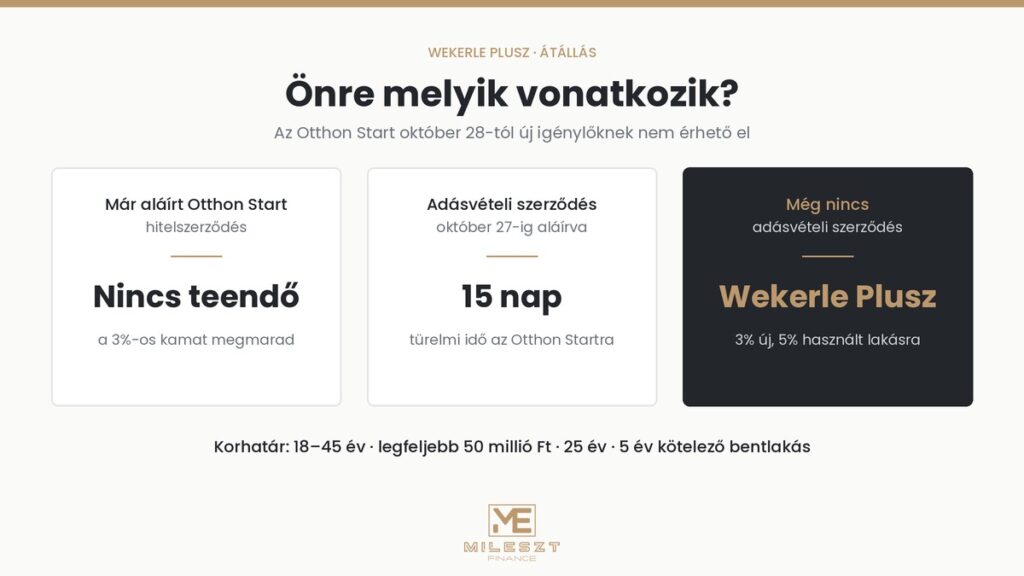
Az Otthon Start október 28-tól új igénylőknek nem érhető el. A részletek a helyzetétől függenek:
| Az Ön helyzete | Mi a helyzet? |
|---|---|
| Már aláírta az Otthon Start hitelszerződést | Nincs teendő. A szerződés változatlan feltételekkel érvényben marad, a 3%-os kamat megmarad. |
| Adásvételi szerződését október 27-ig aláírta | 15 napos türelmi idő jár: ezen belül még Otthon Start hitellel számolhat. |
| Építkezik, és az engedélyezési eljárás már elindult, vagy az építést már bejelentette | Szintén a 15 napos türelmi idő vonatkozik Önre. |
| Még nincs adásvételi szerződése | Már csak a Wekerle Plusz hitellel számolhat. |
Ha a türelmi idő Önre vonatkozik: ne várjon az utolsó napig. Vegye fel még ma a kapcsolatot a bankjával, és kérdezze meg, pontosan melyik napig és milyen dokumentumokkal fogadják be az igénylést. Egy hiányzó irat miatt a 15 nap könnyen elfogyhat.
A Wekerle Plusz hitel végleges feltételei
| Feltétel | Részletek |
|---|---|
| Korhatár | 18 és 45 év között |
| Kamat | fix 3% új lakásra és építésre, fix 5% használt lakásra – a teljes futamidőre |
| Hitelösszeg | legfeljebb 50 millió Ft, új és használt lakásnál egyaránt |
| Futamidő | a kamattámogatás legfeljebb 25 évig jár |
| Lakás ára | legfeljebb 100 millió Ft, családi háznál 150 millió Ft |
| Négyzetméterár | legfeljebb bruttó 1,5 millió Ft/m² |
| Bentlakás | legalább 5 évig ténylegesen ott kell lakni; kiadni vagy irodaként használni nem lehet |
| Nem feltétel | gyermek, házasság, több éves TB-jogviszony |
Kinek lehet már lakása?
Nem kizáró ok, ha az igénylőnek egy lakóingatlanban 50%-nál kisebb tulajdonrésze van, és az sem, ha az igényléskor 30 millió forintnál kisebb értékű lakása van vagy volt. Házaspároknál az 50%-os határt együtt vizsgálják ugyanarra az ingatlanra. A pénzügyminiszter tájékoztatása szerint bizonyos esetekben az örökölt ingatlan sem kizáró ok.
Segíthet a szülő vagy a testvér?
Igen: ha az igénylő jövedelme nem elég, egy szülő vagy testvér adóstársként beléphet a hitelbe. Tulajdont azonban nem szerezhet a megvásárolt lakásban.
Amit a hivatalos tájékoztató nem rögzít: a minimális önerő mértékét. Az Otthon Startnál ez 10% volt – a Wekerle Plusznál a bankok hitelbírálata és a jegybanki szabályok döntik el, ezért érdemes előre rákérdezni.
Mi változott az egy héttel ezelőtti bejelentéshez képest?
| Október 19-i bejelentés | Végleges feltétel (okt. 27.) | |
|---|---|---|
| Indulás | 2027 | 2026. október 28. |
| Korhatár | 18–41 év | 18–45 év |
| Hitelösszeg | nem volt ismert | 50 millió Ft |
| Árplafon | nem volt ismert | 100 M Ft (lakás), 150 M Ft (ház), 1,5 M Ft/m² |
| Meglévő ingatlan | 50% alatti tulajdonrész | 50% alatt, vagy 30 M Ft alatti értékű lakás esetén is igényelhető |
| Adóstárs | nem volt ismert | szülő vagy testvér |
Mennyibe kerül? Wekerle Plusz és piaci hitel
Két példa 25 éves futamidővel. A piaci kamat az MNB szerinti átlagos lakáshitel-kamattal (6,16%) számol:
| Hitelösszeg | Új lakás (3%) | Használt lakás (5%) | Piaci hitel (6,16%) |
|---|---|---|---|
| 35 millió Ft | 165 974 Ft/hó | 204 607 Ft/hó | 228 941 Ft/hó |
| 50 millió Ft | 237 106 Ft/hó | 292 295 Ft/hó | 327 059 Ft/hó |
Használt lakásnál tehát az 5%-os Wekerle Plusz is havonta 24–35 ezer forinttal olcsóbb egy átlagos piaci lakáshitelnél, új lakásnál pedig ennél is nagyobb a különbség. A saját számaival a lakáshitel-kalkulátorban is kiszámolhatja.
Lakástakarék: 2027 januárjától újra állami támogatással
A program második pillére az önerő összegyűjtését segíti. A lakástakarék állami támogatása 2027 januárjában indul újra:
| Elem | Részletek |
|---|---|
| Megtakarítási idő | 5–10 év, legalább 5 év |
| Állami támogatás az 1–5. évben | a befizetés 10%-a, évente legfeljebb 120 000 Ft |
| Állami támogatás a 6–10. évben | a befizetés 20%-a, évente legfeljebb 240 000 Ft |
| Banki kamat | legalább 3% |
| Felhasználás | lakásvásárlás, építés, energetikai felújítás |
A maximális támogatást havi 100 ezer forintos befizetéssel lehet elérni. Saját számításunk szerint így tíz év alatt 12 millió forint befizetésre 1,8 millió forint állami támogatás és 3%-os kamattal nagyjából 2,2 millió forint kamat jár – a végén közel 16 millió forint gyűlik össze. Öt év után nagyjából 7,1 millió forint lehet a számlán.
Energetikai felújítás: két program 2027 elejétől
| Családi Ház Program | Társasházi és Panel Program | |
|---|---|---|
| Kinek? | családi, sor- és ikerházak, kis társasházak egyedi fűtésű lakásai | panel- és téglaépítésű társasházak |
| Hitel | legfeljebb 15 millió Ft, fix 3%, 15 év | lakásonként 4 M Ft (panel) vagy 5 M Ft (tégla), 0% kamat, 15–20 év |
| Vissza nem térítendő támogatás | 30% (D–G energetikai osztály), 50% (H–I) | 30% (D–G), 50% (H–I) |
| Önrész | 5%, legfeljebb 500 000 Ft | lakásonként 200 000 Ft |
| Indulás | 2027. február | 2027. március |
Mindkét programban legalább 30%-os energiamegtakarítást kell elérni, amit a felújítás előtti és utáni energetikai tanúsítvány igazol. Támogatható többek között a szigetelés, a nyílászárócsere, a hőszivattyú és a fűtéskorszerűsítés – gázkazánra nem jár támogatás, napelemre pedig csak a támogatás legfeljebb 20%-a fordítható. A legjobb, A–C besorolású épületek nem kapnak támogatást.
Ha felújítást tervez: a program februárban indul, addig érdemes elkészíttetni az energetikai tanúsítványt és árajánlatot kérni – de kivitelezői szerződést csak a részletes pályázati feltételek ismeretében kössön. A jelenlegi lehetőségekről a felújítási hitelnél írunk.
Bérlakás és kollégium
A Wekerle Lakás- és Kollégiumépítési Program 2027-ben 30 milliárd forint uniós forrással indul, a következő három évben további 550 millió euróval. A cél megfizethető bérlakások és legalább 10 ezer új kollégiumi férőhely építése, elsősorban jó tömegközlekedési kapcsolattal rendelkező helyeken.
Ami nem változik
- Az új lakások 5%-os áfája határozatlan ideig megmarad.
- A CSOK Plusz, a falusi CSOK és a babaváró kölcsön feltételei változatlanok.
- A már megkötött Otthon Start szerződések érvényben maradnak.
Mit tegyen most?
| Ha Ön… | Teendő |
|---|---|
| október 27-ig aláírta az adásvételi szerződést | Azonnal egyeztessen a bankkal a 15 napos türelmi idő pontos határnapjáról. |
| 45 év alatti, és most venne lakást | Az Otthon Start helyett a Wekerle Plusszal számoljon – új lakásnál ugyanúgy 3% a kamat. |
| 41 és 45 év közötti | A módosítással Ön is jogosulttá vált – érdemes újraszámolni a lehetőségeit. |
| 45 év feletti | A Wekerle Plusz nem érhető el Önnek, piaci hitellel vagy más támogatással kell számolnia. |
| most kezdene önerőt gyűjteni | A lakástakarék 2027 januárjától indul – addig is érdemes elkezdeni a félretételt. |
| energetikai felújítást tervez | Készíttesse el az energetikai tanúsítványt, és várja meg a februári indulást. |
Egy lakáshitel mellé a kockázati életbiztosítást és a lakásbiztosítást is érdemes már az elején végiggondolni – a bank a lakásbiztosítást jellemzően meg is követeli.
Gyakori kérdések
Egy 45 éves igénylő még jogosult?
A hivatalos tájékoztató szerint a hitel 18 és 45 év közöttieknek szól. Ha éppen a korhatár közelében van, a bankkal egyeztesse, melyik napon számít az életkor.
Mennyi önerő kell a Wekerle Plusz hitelhez?
A hivatalos tájékoztató nem rögzít külön önerő-szabályt. Az Otthon Startnál 10% volt a minimum; a Wekerle Plusznál a bankok hitelbírálata dönt, ezért érdemes több banknál is rákérdezni.
Felhasználható a Wekerle Plusz CSOK Plusszal vagy babaváróval együtt?
A CSOK Plusz és a babaváró feltételei nem változtak. A kombinálhatóság pontos szabályait a részletes rendelet és a bankok gyakorlata rögzíti – igénylés előtt mindenképp egyeztessen.
Mi történik, ha öt éven belül elköltözöm?
A hitelhez ötéves bentlakási kötelezettség tartozik, a lakást nem lehet kiadni vagy más célra használni. A kötelezettség megszegésének következményeit a rendelet és a hitelszerződés rögzíti – erről igénylés előtt kérdezze meg a bankot.
Hol találom a hivatalos feltételeket?
A wekerle.kormany.hu oldalon. A végleges, kötelező feltételeket mindig a bank hitelszerződése rögzíti.
Végigszámoljuk, Önnek mennyit jelent a Wekerle Plusz
Ha a türelmi idő Önre vonatkozik, minden nap számít – ha pedig most kezdi a lakáskeresést, már az első lépésnél érdemes tudni, mennyi hitelre számíthat. A MilEszt-Finance-nél Kakucson személyesen vagy online az ország bármely pontjáról több bank ajánlatát vetjük össze, és végigkísérjük az igénylést. Díjmentesen és kötelezettségmentesen.
A cikk a kormány 2026. október 27-i bejelentésén, a wekerle.kormany.hu hivatalos tájékoztatóján és az aznapi sajtóbeszámolókon alapul. A törlesztőrészletek 25 éves annuitásos hitellel, díjak és biztosítások nélkül számolt értékek; a piaci kamat az MNB által közölt átlagos lakáshitel-kamat. A lakástakarék-számítás havi 100 000 Ft befizetéssel, 3%-os kamattal készült saját becslés. A végleges feltételeket mindig a hitelintézet szerződése rögzíti. Az írás tájékoztató jellegű, nem minősül ajánlattételnek.