
Az Otthon Start helyére 2027-től a Wekerle Plusz program lép. A 2027-es költségvetés október 19-i bejelentésében három elem kapott helyet: egy új, fix kamatozású lakáshitel, a lakástakarék állami támogatásának visszatérése és egy energetikai felújítási program, akár 7,5 millió forint vissza nem térítendő támogatással. Összeszedtük, mit tudunk biztosan, mi még nyitott kérdés, és mit jelent mindez, ha most lakásvásárlást tervez.
Tartalom
3%
fix kamat
új lakásra
5%
fix kamat
használt lakásra
18–41 év
az igénylők
korhatára
Mi a Wekerle Plusz?
A program a lakásvásárlás teljes útját lefedi: az önerő összegyűjtését, a vásárlást vagy építést és a meglévő otthon korszerűsítését. A névadó Wekerle Sándor egykori miniszterelnök, akinek nevéhez a budapesti Wekerletelep, az ország egyik első nagy lakásépítési programja kötődik.
| Pillér | Mit ad? | Kinek? |
|---|---|---|
| Wekerle Plusz hitel | fix 3% (új) vagy 5% (használt) kamatozású lakáshitel | 18–41 éves első lakásvásárlóknak |
| Wekerle Plusz lakástakarék | 10%, majd 20% állami támogatás a megtakarításra | önerőt gyűjtőknek |
| Energetikai felújítás | 15 millió Ft hitel 3%-kal + max. 7,5 millió Ft támogatás | minden településen, családi állapottól függetlenül |
Ezek mellett indul a Wekerle Sándor Lakás- és Kollégiumépítési Program is megfizethető bérlakások és kollégiumi férőhelyek építésére: 2027-ben 30 milliárd forint uniós forrással, a következő három évben további 550 millió euróval.
A Wekerle Plusz hitel feltételei
Amit a bejelentés alapján biztosan tudunk:
- Korhatár: 18 és 41 év közötti igénylők.
- Kamat: új lakás vásárlására vagy építésére fix 3%, használt lakásra fix 5%.
- Első lakás: sem az igénylőnek, sem a házastársának nem lehet 50%-os vagy nagyobb tulajdonrésze más lakóingatlanban.
- Ötéves bentlakás: a megvásárolt lakásba be kell költözni, és legalább öt évig ott kell lakni. A kormány szerint ezt szigorúan ellenőrzik, a cél a befektetési célú vásárlások kiszűrése.
- Nincs házassági vagy gyermekvállalási feltétel.
Ami még nem ismert: a maximális hitelösszeg, a futamidő, a minimális önerő, az ingatlanok árplafonja, a jövedelmi feltételek és az indulás pontos dátuma. Ezek a részletszabályokból derülnek ki – a kormány sajtótájékoztatója és a törvényjavaslat hozhat újabb információt.
Wekerle Plusz és Otthon Start: mi változik?
| Otthon Start | Wekerle Plusz | |
|---|---|---|
| Korhatár | nincs | 18–41 év |
| Kamat új lakásra | fix 3% | fix 3% |
| Kamat használt lakásra | fix 3% | fix 5% |
| Maximális hitelösszeg | 50 millió Ft | még nem ismert |
| Futamidő | max. 25 év | még nem ismert |
| Minimális önerő | 10% | még nem ismert |
| Árplafon | 100 M Ft (lakás), 150 M Ft (ház) | még nem ismert |
| Beköltözési kötelezettség | nincs | 5 év bentlakás |
| Lakástakarék-támogatás | nincs | 10–20% |
A két legnagyobb különbség: a használt lakásoknál 2 százalékponttal drágább lesz a hitel, a 41 év felettiek pedig kimaradnak a programból. Az új lakást vásárló fiataloknál a kamat nem változik.
Mennyibe kerül a 2 százalékpont a használt lakásnál?
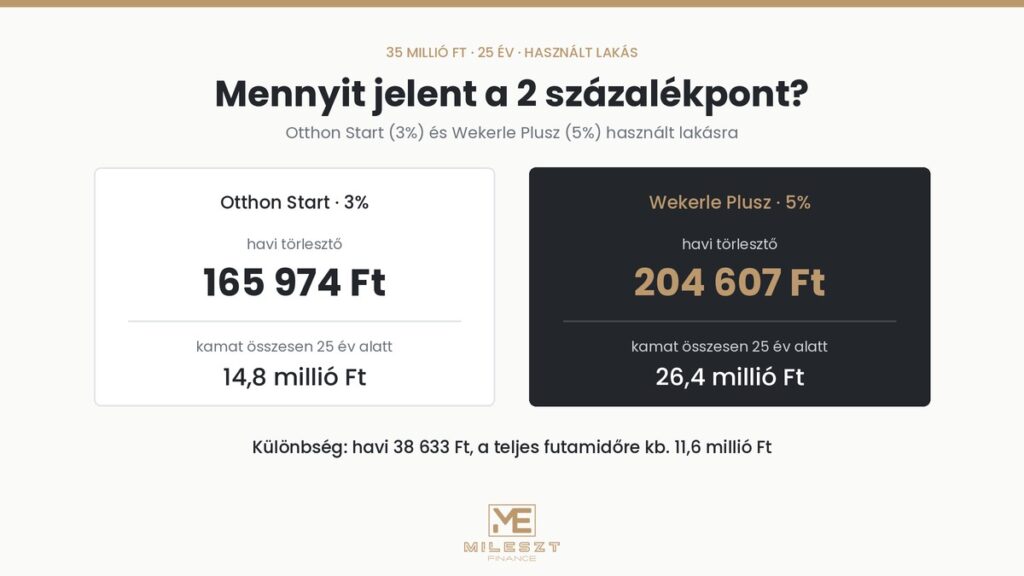
A legtöbb vásárló használt lakást vesz – nekik a kamatkülönbség a teljes futamidőre komoly összeg. Két példa, 25 éves futamidővel:
| Hitelösszeg | Havi törlesztő 3%-kal | Havi törlesztő 5%-kal | Havi különbség | Különbség 25 év alatt |
|---|---|---|---|---|
| 35 millió Ft | 165 974 Ft | 204 607 Ft | +38 633 Ft | kb. 11,6 millió Ft |
| 50 millió Ft | 237 106 Ft | 292 295 Ft | +55 189 Ft | kb. 16,6 millió Ft |
A futamidőt és a maximális összeget a Wekerle Plusznál még nem rögzítették, ezért a táblázat az Otthon Start kereteivel számol. Az 5%-os kamat így is érezhetően a piaci lakáshitelek szintje alatt marad – de a különbség kisebb, mint eddig.
Mi lesz az Otthon Starttal?
A program 2027-től nem folytatódik, a Wekerle Plusz váltja. Ami biztos:
- A már megkötött Otthon Start szerződések változatlan feltételekkel érvényben maradnak. Aki már aláírt, annak nem kell kamatemelkedéssel számolnia.
- Az új igénylések befogadásának végső határidejét még nem közölték.
- Arról sincs még információ, mi történik a benyújtott, de még nem szerződött kérelmekkel.
Ha most van folyamatban Otthon Start igénylése: tartsa a bank által megadott határidőket, és ne halassza a hiánypótlást. A bejelentés szerint 2027-ig nincs változás, de amíg az átmeneti szabályok nem ismertek, a gyorsabb szerződéskötés a biztosabb út.
Visszatér a lakástakarék állami támogatása
2018-ban megszűnt a lakástakarék-pénztári befizetések állami támogatása – akkor a befizetés 30%-a, legfeljebb évi 72 ezer forint járt. A Wekerle Plusz keretében 2027-től újra lesz állami támogatás, kifejezetten az önerő összegyűjtésére.
- A megtakarítási idő 5 vagy 10 év.
- Az állami támogatás az első öt évben 10%, a hatodik évtől 20%.
- A támogatás a megtakarítás mellett járó, a bejelentés szerint 3% körüli banki kamaton felül jár, és nem kell visszafizetni.
Nyitott kérdések: a havi befizetés felső határa, az évente járó támogatás maximuma, és az is, hogy a 10–20% a befizetésre vagy a teljes egyenlegre vonatkozik. Ettől függ, mennyit ér valójában – ezért konkrét hozamszámítást csak a részletszabályok ismeretében érdemes készíteni.
Ha a következő 5–10 évben lakást venne, és most még nincs meg az önereje, ez a program az Ön számára lehet a legfontosabb elem. A megtakarítási lehetőségek között addig is érdemes körülnézni.
Energetikai felújítás: akár 7,5 millió forint támogatás
A harmadik pillér a meglévő lakások korszerűsítése. Ez a program nem kötődik életkorhoz, házassághoz vagy gyermekvállaláshoz, és az ország bármely településén igénybe vehető.
| Elem | Részletek |
|---|---|
| Kedvezményes hitel | legfeljebb 15 millió Ft, fix 3% kamattal (eddig 6 millió Ft volt a felső határ) |
| Vissza nem térítendő támogatás | 30–50%, legfeljebb 7,5 millió Ft |
| Támogatás mértéke | közepes energetikai állapotnál 30%, rossz állapotnál 50% |
| Feltétel | legalább 30%-os energiamegtakarítás |
| Támogatható munkák | szigetelés, nyílászárócsere, fűtéskorszerűsítés |
| Várható kör | évente nagyjából 20 ezer háztartás |
Ha felújítást tervez: a támogatási programoknál általános, hogy a már megkezdett vagy kifizetett munkákra nem jár támogatás. Ha 2027-ben szigetelne vagy ablakot cserélne, érdemes megvárni a részletszabályokat, mielőtt szerződést köt a kivitelezővel. Felújítás előtt a lakásbiztosítás összegét is érdemes átnézni, mert a korszerűsítés után nő az ingatlan értéke.
Ami nem változik
- Az új lakások 5%-os áfája 2027-ben is megmarad.
- A CSOK Plusz, a falusi CSOK és a babaváró kölcsön feltételei nem változnak.
- A már megkötött hitelszerződések – az Otthon Start is – változatlanok maradnak.
A költségvetés többi, a háztartásokat érintő változásáról – szja-csökkentés, családi pótlék, nyugdíjak, megtakarítások – külön cikkben írtunk.
Kinek mit érdemes most tennie?
| Az Ön helyzete | Mit jelent a változás? |
|---|---|
| Már aláírt Otthon Start szerződése van | Nincs teendő, a feltételei nem változnak. |
| Folyamatban van az igénylése | Tartsa a határidőket, és ne halassza a szerződéskötést. |
| 41 év feletti, és most venne lakást | A Wekerle Plusz nem lesz elérhető Önnek – amíg az Otthon Start igényelhető, érdemes azzal számolni. |
| Használt lakást venne | Az Otthon Start most kedvezőbb (3% vs. 5%). Érdemes kiszámolni, mennyit jelent ez az Ön hitelösszegénél. |
| Új lakást venne, 41 év alatti | A kamat ugyanannyi marad – a többi feltételt a részletszabályok döntik el. |
| Még gyűjti az önerőt | A lakástakarék-támogatás 2027-től segíthet – érdemes kivárni a részleteket. |
| Energetikai felújítást tervez | Várja meg a részletszabályokat, mielőtt kivitelezői szerződést köt. |
Egy fontos figyelmeztetés: a lakásvásárlás nem kapkodás kérdése. Egy kedvezőbb kamat miatt sem érdemes olyan ingatlant megvenni, amely nem felel meg a családja igényeinek – a 3% és az 5% közötti különbség kisebb kár, mint egy rossz vásárlás.
Gyakori kérdések
Mikor indul a Wekerle Plusz?
A bejelentés szerint 2027-ben. A pontos indulási dátumot és az igénylési feltételeket a részletszabályok rögzítik majd.
Meddig lehet még Otthon Start hitelt igényelni?
A végső határidőt még nem közölték. A megkötött szerződések változatlanok maradnak, de az új igénylések befogadásának utolsó napja a jogszabályból derül ki.
Kell házasnak lenni vagy gyereket vállalni a Wekerle Plusz hitelhez?
Nem. A feltétel az életkor (18–41 év), az első lakás (50% alatti tulajdonrész az igénylőnél és a házastársánál is) és az ötéves bentlakás.
Kiadhatom a Wekerle Plusz hitellel vett lakást?
Az első öt évben nem: a lakásba be kell költözni, és ott kell lakni. Ez az egyik legfontosabb különbség az Otthon Starthoz képest.
Mi lesz a régi lakástakarék-szerződésekkel?
A bejelentés az új, 2027-től induló támogatásról szólt. A korábbi szerződésekre vonatkozó szabályokról nem volt szó – ezt a részletszabályokból tudjuk meg.
Átszámoljuk, Önnek melyik program éri meg jobban
Hogy most érdemes-e még Otthon Start hitelt igényelni, vagy jobb kivárni a Wekerle Pluszt, az az életkorán, a kiszemelt ingatlanon és a hitelösszegen múlik. A MilEszt-Finance-nél Kakucson személyesen vagy online az ország bármely pontjáról végigszámoljuk mindkét változatot, és szólunk, amint megjelennek a részletszabályok. Díjmentesen és kötelezettségmentesen.
A cikk a 2027-es költségvetés 2026. október 19-i parlamenti bejelentésén és az aznapi sajtóbeszámolókon alapul. A Wekerle Plusz részletszabályai a cikk írásakor még nem voltak nyilvánosak, ezért a végleges feltételek eltérhetnek. A törlesztőrészletek 25 éves, annuitásos hitellel, díjak és biztosítások nélkül számolt értékek. Az Otthon Start feltételei a 2026-ban hatályos szabályok szerintiek. Az írás tájékoztató jellegű, nem minősül ajánlattételnek.