
Három csökkentés után megállt a sorozat: a Magyar Nemzeti Bank szeptember 22-én 5,50%-on hagyta az alapkamatot. Ugyanezen a napon egy sokkal hosszabb távú döntés is született – 2028-tól 3%-ról 2,5%-ra csökken az inflációs cél. Végigvesszük, mit jelent a kettő együtt annak, aki most hitelt venne fel, aki már törleszt, és annak, akinek megtakarítása van.
5,50%
maradt az alapkamat
három vágás után
1,3%
volt az infláció
augusztusban
2,5%
lesz az inflációs cél
2028-tól
Mi történt a szeptember 22-i kamatdöntésen?
A Monetáris Tanács változatlanul hagyta az alapkamatot 5,50%-on. A kamatfolyosó is maradt: az egynapos betéti kamat 4,50%, az egynapos hitelkamat 6,50%. A döntés nem volt meglepetés – az elemzők többsége ezt várta –, de egy korszak lezárását jelenti: júniusban, júliusban és augusztusban egymás után háromszor csökkent az alapkamat, összesen 0,75 százalékponttal.
Két bejelentés tette a napot ennél jóval jelentősebbé:
- Csökken az inflációs cél. A jegybank 2028. január 1-jétől 3%-ról 2,5%-ra mérsékli a középtávú inflációs célját, a ±1 százalékpontos toleranciasáv megmarad.
- Ritkábban lesz kamatdöntés. 2027-től a havi ülések helyett évente nyolc kamatdöntő ülést tart a Monetáris Tanács – rendkívüli ülést továbbra is összehívhat.
A hivatalos szöveg a Monetáris Tanács közleményei között olvasható.
Miért állt meg a csökkentés, ha ilyen alacsony az infláció?
Első ránézésre ellentmondásnak tűnik. A KSH szerint augusztusban mindössze 1,3% volt az éves infláció, jóval a 3%-os cél alatt. Ilyen számok mellett a kamatcsökkentés folytatása lenne a kézenfekvő.
A jegybank azonban nem a mai, hanem a jövő évi inflációt nézi – és ott más a kép. A szeptemberi Inflációs jelentés szerint az idei átlag 1,8% lehet, 2027-ben viszont 3,1%-ra emelkedhet az infláció. Varga Mihály jegybankelnök a sajtótájékoztatón elsősorban az energiaárakra hivatkozott: a gáz és a gázolaj ára a finomítói költségek miatt jelentősen megugrott, ami bizonytalanságot és inflációs kockázatot jelent.
A másik ok a forint. Az alapkamat három csökkentés után már közelebb van a nemzetközi kamatszintekhez, és ha a különbség túlságosan beszűkül, a befektetők kevésbé tartják vonzónak a forintot. Egy gyengülő forint pedig drágábbá teszi az importot – vagyis éppen azt az inflációt hozná vissza, amit a jegybank el akar kerülni.
A jegybank ezért „óvatos, adatvezérelt” megközelítést ígért. A piaci elemzők értelmezése szerint az 5,50%-os szint egy ideig velünk maradhat.
Az alapkamat ma: mit jelent a lakáshitelére?
Ha most venne fel lakáshitelt
A jó hír, hogy a nyári kamatcsökkentések hatása már beépült az ajánlatokba: a szeptember eleji cikkünkben leírtuk, hogy a legkedvezőbb piaci lakáshitelek kamata 6% alá süllyedt. Ez a szint most nem romlik – de a tartás miatt a közeljövőben érdemi további javulásra sem érdemes számítani.
Ez megváltoztatja a „várjak-e?” kérdés matematikáját. Nyáron volt értelme kivárni egy-két hónapot, mert havonta javultak a feltételek. Most nincs olyan ütemezett esemény, amire várni lehetne – a következő érdemi változás bizonytalan időpontban és bizonytalan irányba jöhet.
A gyakorlatban: Ha a megfelelő ingatlan megvan, és a törlesztő belefér a családi költségvetésbe, a további kamatcsökkenésre várni most gyenge indok a halasztásra. A végig fix kamatozású lakáshitel ráadásul pont azt adja, amit ez a helyzet igényel: kiszámíthatóságot, függetlenül attól, merre megy az alapkamat 2027-ben.
Ha jogosult az Otthon Startra
Önt a mai döntés nem érinti. Az Otthon Start Program fix 3%-a független a jegybanki alapkamattól, és még a mostani piaci szintnél is lényegesen kedvezőbb. Egy 30 millió forintos, 20 éves hitelnél a 3%-os kamat havi nagyjából 166 400 forintos törlesztőt jelent, szemben a 6%-os piaci hitel 214 900 forintjával.
Ha már törleszt – a hitelkiváltás ablaka
Aki 2022 és 2024 között, 7–8% körüli kamattal vette fel a jelzáloghitelét, annak ez a nap egy fontos üzenetet hordoz: a piaci kamatok most közel vannak a mélypontjukhoz, és a jegybank nem ígér további gyors javulást.
Egy 30 millió forintos, 20 éves hitelen a 7%-os és a 6%-os kamat közötti különbség nagyjából havi 17 700 forint, a teljes futamidőn 4,2 millió forint. Ha a hátralévő tőke és futamidő ehhez hasonló, a hitelkiváltás most érdemi megtakarítást hozhat – a költségek (végtörlesztési díj, értékbecslés, közjegyző) levonása után is. Ezt mindig egyedileg kell kiszámolni, de a számításnak most van a legjobb pillanata.
És a személyi kölcsön?
A fedezetlen hiteleknél a kamatcsökkentés gyorsabban jelent meg: a legkedvezőbb személyi kölcsönök 9,2–9,5%-os kamattól érhetők el. A tartás itt is azt jelenti, hogy ez a szint stabilizálódik – érdemi további csökkenés rövid távon nem várható.
Aki drágább, régebbi személyi kölcsönt vagy hitelkártya-tartozást cipel, annak az összevonás most kiszámíthatóbb döntés, mint bármikor az elmúlt két évben. A kiindulópont mindig a teljes hiteldíjmutató (THM), nem a hirdetett kamat.
Mit jelent az alapkamat tartása a megtakarításainak?
Itt a helyzet fordított: a megtakarítónak a tartás rövid távon jó hír. A betéti kamatok és az állampapír-hozamok nem csökkennek tovább olyan ütemben, ahogy a nyári vágások után várni lehetett.
A reálkamatról szóló augusztusi cikkünkben azt írtuk, hogy az alacsony infláció és a magas kamat együtt átmeneti ablakot nyit. A mai Inflációs jelentés azt mutatja, hogy ez az ablak szűkülni fog:
| Alapkamat | Várható infláció (éves átlag) | Különbség | |
|---|---|---|---|
| 2026 | 5,50% | 1,8% | kb. 3,7 százalékpont |
| 2027 (ha a kamat marad) | 5,50% | 3,1% | kb. 2,4 százalékpont |
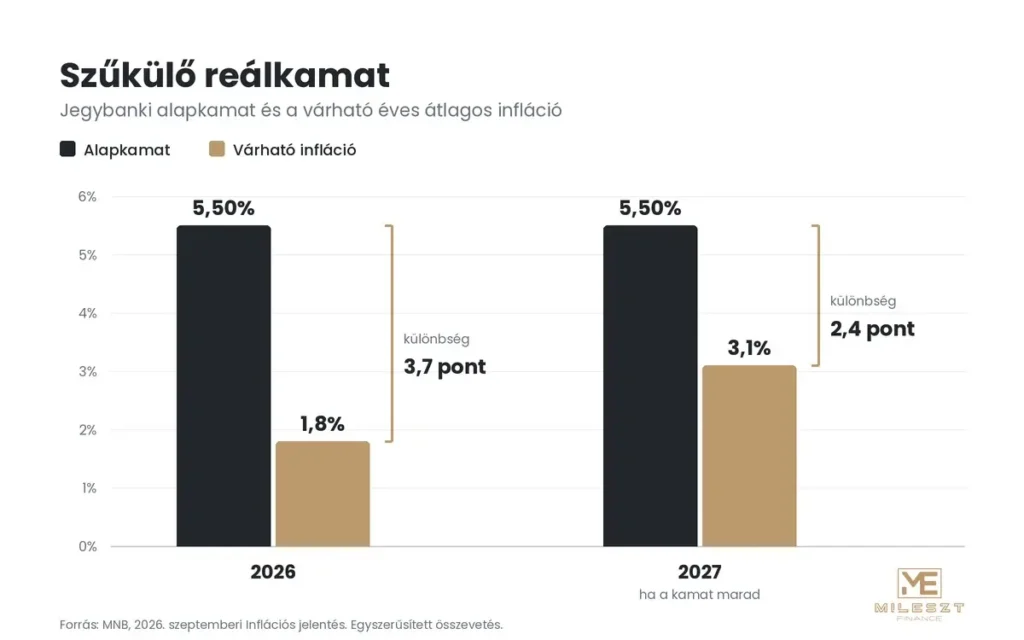
Vagyis ha a jövő évi inflációs előrejelzés beigazolódik, ugyanaz a kamatszint jövőre jóval kevesebb valódi gyarapodást hoz, mint idén. Ebből egyenesen következik három gyakorlati következtetés a megtakarítóknak:
- A most elérhető fix hozamot érdemes rögzíteni. A hosszabb lekötésű, fix kamatozású konstrukcióknál Ön a mai, még magas reálkamatot viszi magával 2027-be is.
- A változó kamatozású termékeknél a kamat követni fogja a jegybanki pályát – ha az infláció emelkedik és a kamat marad, a reálhozam csökken.
- Az adójóváírásos formáknál – nyugdíjbiztosítás, nyugdíj- és egészségpénztár – a kamatkörnyezet másodlagos, a 20%-os állami jóváírás a fő hozamforrás. Ráadásul az idei keret kihasználásához december 31-ig kell befizetni.
A különböző formákat a megtakarítási oldalunkon hasonlítottuk össze; a nyugdíjbiztosítás év végi teendőiről külön írtunk.
A 2,5%-os inflációs cél: miért fontos ez hosszú távon?
A mai nap valódi híre nem az alapkamat tartása, hanem ez. Az inflációs cél az a szám, amihez a jegybank minden döntését igazítja – és ha a cél alacsonyabb, akkor hosszú távon alacsonyabb nominális kamatszint is fenntartható.
Varga Mihály szerint az új cél jobban tükrözi Magyarország gazdasági fejlettségét, és közelebb hozza a hazai gyakorlatot a régiós jegybankokéhoz és az Európai Központi Bankéhoz. Amit ez Önnek jelenthet:
- Megtakarítóként: alacsonyabb inflációs cél mellett a megtakarítás vásárlóereje jobban megőrizhető.
- Hitelesként: hosszabb távon alacsonyabb kamatszint válik elérhetővé – de ez évek kérdése, nem hónapoké.
- Mindenkinek: kiszámíthatóbb pénzromlás mellett könnyebb hosszú távú pénzügyi döntést hozni.
Fontos: Az új cél 2028. január 1-jétől él. A jegybank maga is azzal indokolta a hosszú átmenetet, hogy a gazdasági szereplőknek legyen idejük alkalmazkodni. Aki most vesz fel hitelt, annak a döntése nem a 2028-as célra, hanem a mai ajánlatokra épül – arra pedig a mai kamatszint a mérvadó.
Mikor lehet újabb kamatcsökkentés?
A jegybank nem adott ütemezést. Annyit mondott, hogy a következő hónapokban óvatosan és adatvezérelten dönt, figyelve az infláció kilátásaira, a nemzetközi folyamatokra és a forint kockázati megítélésére.
Az elemzői várakozások szerint az év végéig elméletben elképzelhető egy 5%-os alapkamat, ha a külső környezet javul – de ez feltételes forgatókönyv, nem előrejelzés. Az energiaárak és a 2027-re várt inflációs emelkedés inkább a hosszabb szünet felé mutat.
Prognózist nem adunk, és Ön se hozzon pénzügyi döntést egyetlen kamatvárakozás alapján. Amit ebből a napból érdemes megjegyezni: a gyors, havi javulás időszaka véget ért. Ilyenkor a jó döntés nem a legjobb pillanat kivárása, hanem a saját számai alapján való lépés.
Gyakori kérdések az alapkamat tartásáról
Változik a meglévő lakáshitelem törlesztője?
Ha a hitele végig fix vagy a kamatperiódusa még nem járt le, nem. Az alapkamat változása csak a változó kamatozású hiteleknél és a kamatperiódus fordulónapján átárazódó hiteleknél jelenik meg – és most, hogy az alapkamat változatlan, ezeknél sem lesz érdemi elmozdulás.
Várjak a lakáshitellel, hátha jövőre olcsóbb lesz?
Ma nincs olyan jegybanki jelzés, ami a következő hónapokra gyors kamatcsökkenést ígérne – sőt, a 2027-re várt magasabb infláció inkább a hosszabb szünet felé mutat. Közben az ingatlanárak és az albérleti díj nem állnak meg. Ha minden más feltétel adott, a várakozás most kevés várható nyereséggel és valódi kockázattal jár.
Most érdemes állampapírt vagy lekötött betétet venni?
A tartás miatt a mostani hozamszintek egyelőre elérhetők maradnak. Ha a pénzre legalább egy-két évig biztosan nincs szüksége, a fix kamatozású forma most azért értékes, mert a mai reálkamatot rögzíti – mielőtt a várt inflációs emelkedés szűkítené.
Mit jelent nekem, hogy ritkábban lesz kamatdöntés?
Közvetlenül semmit. 2027-től évente nyolcszor dönt a jegybank a havi tizenkettő helyett, rendkívüli esetben pedig bármikor összehívhatja a Monetáris Tanácsot. A változás a jegybank munkarendjét érinti; a hitelek és betétek árazását továbbra is a kamatszint határozza meg, nem az ülések száma.
Most már nincs mire várni – nézzük meg a számait
Megéri-e most kiváltani a hitelét, melyik lakáshitel-ajánlat a legjobb az Ön jövedelmével, és hogyan rögzítheti a megtakarításán a mai hozamot – ezekre a kérdésekre nem az alapkamat ad választ, hanem a saját helyzete. A MilEszt-Finance-nél Kakucson személyesen vagy online az ország bármely pontjáról több bank aktuális ajánlatát vetjük össze. Díjmentesen és kötelezettségmentesen.
A cikkben szereplő kamat- és inflációs adatok a Magyar Nemzeti Bank 2026. szeptember 22-i döntését és szeptemberi Inflációs jelentését, valamint a KSH augusztusi adatát tükrözik. A törlesztőrészlet-számítások tájékoztató jellegű, annuitásos képlettel készült becslések, amelyek nem tartalmazzák a folyósítási és egyéb induló költségeket. A reálkamat-összevetés egyszerűsített, a jegybanki alapkamat és a várható éves átlagos infláció különbségén alapul. Az írás nem minősül befektetési ajánlásnak – konkrét döntés előtt mindig kérjen aktuális, személyre szabott számítást.