
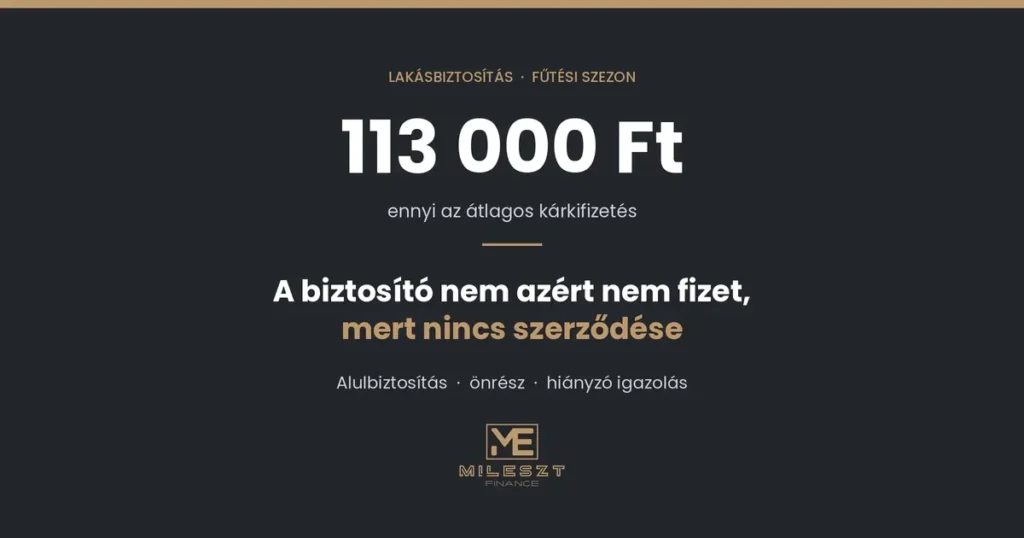
Indul a fűtési szezon, és vele az az időszak, amikor a lakásbiztosítás a leggyakrabban kerül elő – jellemzően akkor, amikor már baj van. A kellemetlen tapasztalat pedig ritkán az, hogy „nem volt biztosításom”. Sokkal gyakoribb, hogy volt, csak nem annyit fizetett, mint amennyire a tulajdonos számított. Három olyan hiba van, amin a lakásbiztosítás valódi értéke múlik, és mindhárom most, a szezon elején javítható.
37%
a károk ekkora részét
a csőtörés okozza
113 000 Ft
az átlagos kárkifizetés
egy lakáskárnál
~1 millió Ft
az átlagos tűzkár –
a leggyakoribb kár kilencszerese
Mi okozza valójában a legtöbb lakáskárt?
A legtöbben tűzre gondolnak, amikor a lakásbiztosítás szóba kerül. A statisztika mást mutat. Az alábbi arányok biztosítói kárstatisztikából származnak, és jól megmutatják, mire kell valójában felkészülnie egy lakásbiztosítási szerződésnek.
| Kár típusa | A károk aránya |
|---|---|
| Csőtörés | 37% |
| Vihar és felhőszakadás | 26% |
| Üvegtörés | 12% |
| Tűz | 2% |
A tűz tehát ritka – de ha bekövetkezik, az a legdrágább. Míg az átlagos kárkifizetés 113 ezer forint körül alakul, egy tűzkár átlagosan egymillió forint körüli összeget jelent. Ez a kettősség magyarázza, miért nem elég a díj alapján választani: a gyakori károkra minden szerződés fizet valamennyit, a ritka és nagy károknál viszont a biztosítási összeg és a kizárások döntenek.
Érdemes tudni azt is, hogy a kárszám 2025-ben 36%-kal emelkedett, és ennek jelentős része néhány nyári viharos naphoz köthető – egyetlen hónap, július adta az éves károk nagyjából harmadát. Az időjárás szélsőségesebbé válása a lakásbiztosítás díjában és a károk gyakoriságában is meglátszik.
Az őszi és téli károk, amikre most kell felkészülni
Csőtörés és fagykár
A leggyakoribb kártípus, és télen a leggyakoribb kiváltó oka a fagy. A lakásbiztosítás szempontjából a kockázat nem a fűtött lakásban van, hanem ott, ahol a víz áll és hideg éri: a fűtetlen mellékhelyiségben, a garázsban, a pincében, a kerti csapban és a nyaralóban.
Egy elrepedt cső gyakran nem azonnal, hanem az első olvadáskor mutatja meg magát – addigra pedig a víz már a falban és a padlóban van. Ez az a kár, ahol a legtöbbet számít, hogy milyen gyorsan veszi észre.
Kéménytűz és fűtésből eredő tűz
A szezon indulásakor ugrik meg. A biztosítók a tűzkárnál rendszeresen vizsgálják, hogy a kéményseprési és a gázkészülék-felülvizsgálati kötelezettség teljesült-e. Ha nem, az nem automatikus elutasítás, de komoly vitaalap – és pont ez az a papír, amit utólag nem lehet pótolni.
Vihar, hó és jégeső
Az őszi viharok a tetőt, a kéményt, a kerítést és a melléképületeket érik el először. A hóteher külön kategória: a szerződések jellemzően meghatározott vastagság vagy súly fölött térítenek, és sokszor csak akkor, ha a tető szerkezetileg rendben volt. A melléképületek és a kerti építmények pedig gyakran csak külön nevesítve vannak biztosítva.
Beázás – de melyik?
Itt a legtöbb a félreértés. A vihar által felszakított tetőn át beázó víz kárnak számít. A régóta rossz, elhasználódott tetőn át szivárgó víz viszont jellemzően nem, mert azt a szerződések az állagromlás körébe sorolják. A kettő között az dönt, hogy volt-e hirtelen, külső esemény.
A legdrágább hiba: az alulbiztosítás
Ez az a pont, ahol a legtöbb pénz vész el – és amiről a legtöbb tulajdonos csak a kárrendezésnél hall először. Alulbiztosítás akkor áll fenn, ha a lakásbiztosítás szerződéses összege elmarad az ingatlan valós értékétől.
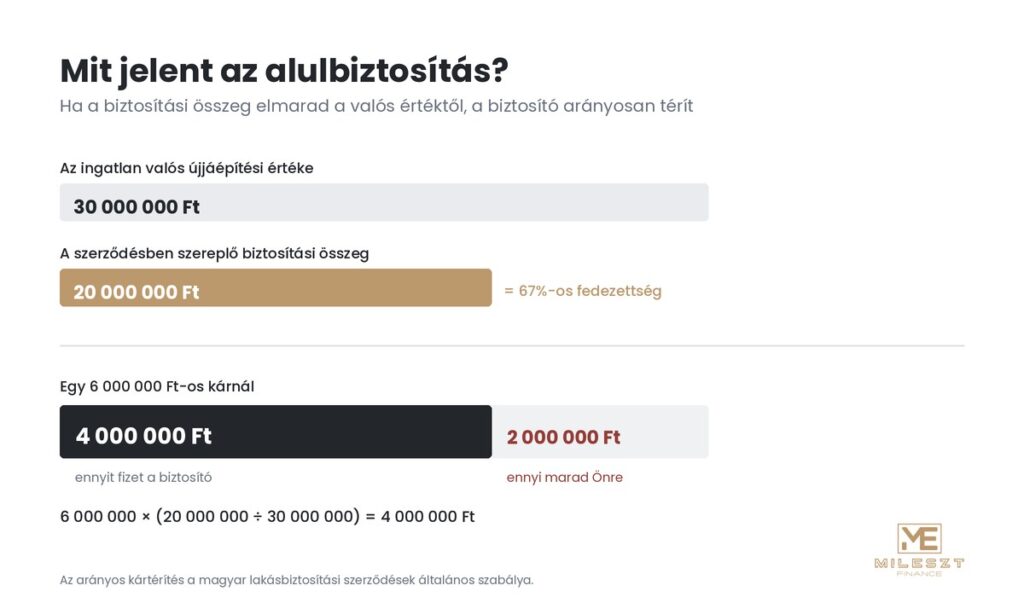
Ha a szerződésben szereplő biztosítási összeg alacsonyabb, mint az ingatlan tényleges újjáépítési értéke, akkor a biztosító nem a teljes kárt fizeti ki, hanem arányosan téríti. A képlet egyszerű, a következménye viszont fájdalmas.
Számoljuk ki: Az ingatlan valós újjáépítési értéke 30 millió forint, a szerződésben viszont 20 millió szerepel. Ez 67%-os fedezettséget jelent. Egy 6 millió forintos kárnál a biztosító nem 6 milliót fizet, hanem 6 × (20/30) = 4 millió forintot. A hiányzó 2 millió a tulajdonosé.
És most jön a lényeg: az alulbiztosítás magától is kialakul. Nem kell hozzá hiba. Ha a szerződést öt vagy tíz éve kötötte, és azóta az építőanyag- és munkadíjak jelentősen emelkedtek, akkor a biztosítási összeg akkor is elmaradt a valóságtól, ha Ön semmit nem változtatott.
Két dolog rontja tovább a képet, és mindkettő gyakori:
- A felújítás. Ha új nyílászáró, burkolat vagy tetőfedés került a házba, az ingatlan újjáépítési értéke nőtt – a szerződésé viszont nem, ha nem szólt a biztosítónak. Ezt érdemes már a felújítás tervezésekor végiggondolni.
- A bővítés. Egy beépített tetőtér vagy egy hozzáépített helyiség után a régi négyzetméteradat szerepel a kötvényen. Kárnál ez az adat számít, nem az, ami a valóságban áll.
Az önrész, amit sokan nem néznek meg
A második hiba az, ha valaki kizárólag a díj alapján választ lakásbiztosítást. Két szerződés díja lehet hasonló úgy, hogy közben az egyiknél minden káreseménynél önrészt von le a biztosító, a másiknál nem.
A jegybank is kifejezetten felhívta erre a figyelmet: a díjak puszta összevetése félrevezető, ha az önrészszerkezet eltér. Egy alacsony díjú szerződés, amelynél minden kárnál levonnak egy fix összeget, a gyakori kisebb károknál – és ne feledjük, az átlagos kár 113 ezer forint – lényegében nem fizet semmit.
Szerződéskötés előtt tehát két adatot kell egymás mellé tenni: az éves díjat és az önrészt. Ha az önrész magasabb, mint a valószínű kárösszeg, a szerződés a gyakorlatban csak a nagy károkra szól.
Négy ok, amiért a lakásbiztosítás mégsem fizet
A lakásbiztosítási viták nagy része néhány visszatérő ok köré szerveződik. Egyik sem bonyolult, de mindegyik megelőzhető.
- Késedelmes bejelentés. A szerződések határidőt szabnak a kár bejelentésére. Ha ez lejár, a biztosító arra hivatkozhat, hogy a kár mértéke már nem állapítható meg – és ez a leggyakoribb elutasítási ok.
- A helyszín megváltoztatása. Érthető reflex azonnal kipakolni és kiszárítani, de a kárfelmérés előtt lehetőleg semmit ne bontson el. Fényképezzen mindent, még mielőtt hozzányúlna.
- Hiányzó karbantartás. Kéményseprési igazolás, gázkészülék-felülvizsgálat, a tető állapota. Ha a kár bizonyíthatóan az elmaradt karbantartásból ered, a biztosító csökkenthet vagy elutasíthat.
- A valóságtól eltérő adatok a kötvényen. Rossz négyzetméter, elavult falazat vagy tetőtípus, be nem jelentett bővítés. A biztosító a szerződés adatai alapján fizet, nem az alapján, ami a helyszínen van.
Lakásbiztosítás-ellenőrzés: mit tegyen a szezon elején?
Ez az az öt lépés, ami összesen egy órát vesz igénybe, és a szezon egészére kihat.
- Vegye elő a kötvényt, és nézze meg a biztosítási összeget. Vesse össze azzal, amennyiből ma újjá lehetne építeni a házat – nem a piaci árral, hanem az építési költséggel.
- Keresse meg az önrészt. Ha nem találja a kötvényen, kérje el a biztosítótól írásban.
- Ellenőrizze, mi van a fedezeten kívül. Melléképület, kerítés, napelem, kerti építmény, garázsban tárolt kerékpár vagy roller – ezek jellemzően külön nevesítést igényelnek. A rolleres és kerékpáros károkról külön is írtunk.
- Nézze meg, van-e felelősségbiztosítási kiegészítő, és mekkora a limitje. Ez fedezi, ha a háztartás bármely tagja másnak okoz kárt – az alsó szomszéd beázásától a járdán elütött gyalogosig.
- Szerezze be a karbantartási igazolásokat. Kéményseprés, gázkészülék. Tegye őket a kötvény mellé, mert kárnál pont ezeket kérik.
Mikor tud szerződést váltani?
Jó hír, hogy a lakásbiztosítás felmondása nincs egyetlen naphoz láncolva. A rendes felmondás továbbra is az évfordulóhoz kötött, évente egyszer viszont van egy külön ablak.
Minden év márciusában rendkívüli felmondási lehetőség nyílik: a hónap során bármikor, indoklás nélkül, írásban felmondható a szerződés. Ilyenkor a régi szerződés április 30-án szűnik meg, az új pedig május 1-jén indul – vagyis nincs fedezetlen nap.
A legutóbbi kampány alatt nagyjából százezer ember nézett utána a lehetőségnek, mintegy 74 ezer új ajánlat készült, és 24 ezer meglévő szerződést módosítottak. Aki tehát most, ősszel átnézi a kötvényét, még bőven időben van ahhoz, hogy márciusban felkészülten lépjen.
Érdemes tudni: Létezik Minősített Fogyasztóbarát Otthonbiztosítás (MFO) is – ez a jegybank által minősített, egységes tartalmú és összehasonlítható termékkategória. Nem minden élethelyzetre a legjobb, de jó kiindulópont annak, aki nem akar tíz ajánlat feltételeit végigolvasni.
És egy fontos eset: ha jelzáloghitele van, a lakásbiztosítás nem opció. A bank megköveteli, és hitelbiztosítéki záradékot jegyeztet be rá. Váltásnál ezt a záradékot az új szerződésre is át kell vezettetni – e nélkül a bank felszólítást küld. Erről a lakáshitel oldalunkon is írtunk.
Gyakori kérdések
Albérlőként kell lakásbiztosítás?
Az ingatlanra a tulajdonos köt szerződést, az albérlő ingóságaira viszont az nem terjed ki. Ha bérelt lakásban lakik, a saját bútoraira, műszaki cikkeire külön ingóságbiztosítás köthető – és a felelősségbiztosítási kiegészítő is hasznos, mert a bérelt lakásban okozott kárért Ön felel.
Mi történik, ha hetekre üresen hagyom a nyaralót?
A legtöbb szerződés tartalmaz kikötést a tartósan lakatlan ingatlanokra – jellemzően 30 vagy 60 nap felett szűkül a fedezet, különösen betöréskárra. Télre érdemes a vizet leüríteni és a főcsapot elzárni; ez a fagykár ellen is véd, és a biztosító felé is bizonyítja a gondosságot.
A napelem és az elektromos autó töltője benne van?
Nem automatikusan. Az újabb szerződések jellemzően nevesítik, a régebbiek viszont nem ismerik ezeket. Ha az elmúlt években került a házra napelem vagy fali töltő, azt külön be kell jelenteni – az értékük pedig az újjáépítési összegbe is beleszámít.
Mennyi idő alatt fizet a biztosító?
A kárrendezés a hiánytalan dokumentáció beérkezésétől indul, és jellemzően néhány héten belül lezárul. A leggyakoribb csúszás oka nem a biztosító, hanem a hiányzó papír: számla, fotó, jegyzőkönyv vagy karbantartási igazolás.
Megéri a legolcsóbb lakásbiztosítást választani?
Csak akkor, ha az összeg és az önrész is rendben van. A legolcsóbb szerződés jellemzően alacsonyabb biztosítási összeget vagy magasabb önrészt takar – és éppen a fenti arányos kártérítés miatt ez az a spórolás, ami egyetlen káresemény alatt sokszorosan visszaüt. A biztosítási típusok áttekintésében egyben látja, mi mire való.
Hozza el a kötvényét, és nézzük meg együtt
Tíz perc alatt kiderül, mennyire van alulbiztosítva az ingatlana, mekkora az önrésze, és mi az, ami egyáltalán nincs benne a szerződésében. Ha rendben van, azt is megmondjuk – nem célunk lecserélni egy jól működő szerződést. A MilEszt-Finance-nél Kakucson személyesen vagy online az ország bármely pontjáról átnézzük. Díjmentesen és kötelezettségmentesen.
A kármegoszlásra és az átlagos kárösszegre vonatkozó adatok biztosítói kárstatisztikából származnak, és a 2025-ös évre vonatkoznak. A felmondási és kampányidőszaki szabályok a jelenleg hatályos gyakorlatot tükrözik. A fedezet terjedelme, az önrész és a kizárások biztosítónként és termékenként eltérnek – a szerződésre minden esetben az adott biztosító hatályos feltételei az irányadók. Az írás tájékoztató jellegű, nem minősül biztosítási ajánlásnak.