
Térdprotézisre ma Magyarországon átlagosan közel tíz hónapot kell várni, és csak csípő-, térd- vagy szürkehályog-műtétre több mint 37 ezren várnak. Egy szakorvosi időpont vagy egy MRI sem mindig jön gyorsan. Nem véletlen, hogy már közel egymillió embernek van magán egészségbiztosítása – a legtöbbeknek a munkahelyén keresztül. Megnéztük, mit kap valójában a havi díjért, mennyibe kerül, és miben más, mint az egészségpénztár.
Tartalom
~1 millió
biztosított Magyarországon,
többségük munkahelyi csomaggal
293 nap
átlagos tényleges várakozás
térdprotézis-műtétre
néhány nap
alatt jellemzően időpont
a biztosító partnerklinikáján
Mi az a magán egészségbiztosítás?
A magán egészségbiztosítás lényege, hogy havi díjért cserébe a biztosító megszervezi és kifizeti az ellátását egy magánklinikán. Nem Ön keres orvost, nem Ön fizet, és nem kell utólag számlát benyújtania: felhívja a biztosító ügyfélszolgálatát, ők időpontot foglalnak a partnerintézményben, és a költséget közvetlenül a klinikával számolják el.
Két alaptípusa van, és érdemes tudni, melyiket kínálják Önnek:
| Szolgáltatásfinanszírozó | Összegbiztosítás | |
|---|---|---|
| Mit kap? | orvosi ellátást egy partnerklinikán | előre rögzített pénzösszeget |
| Mikor? | amikor orvosra, vizsgálatra, beavatkozásra van szüksége | ha bekövetkezik a szerződésben megnevezett betegség (pl. daganat, infarktus) |
| Mire használható? | csak az adott ellátásra | bármire: kezelésre, kieső jövedelemre |
| Jellemző példa | szakorvos, MRI, egynapos műtét | súlyos betegségre szóló biztosítás |
A legtöbb csomag a kettőt kombinálja: a hétköznapi ellátást szolgáltatásként adja, súlyos betegség esetén pedig egy összeget is fizet.
Mit fedez – és mit nem?
A csomagok tartalma biztosítónként és szintenként nagyon eltér, de a szerkezetük hasonló:
| Általában benne van | Jellemzően csak magasabb csomagban | Általában nincs benne |
|---|---|---|
| szakorvosi vizsgálat (akár 30 szakterület) | kórházi fekvőbeteg-ellátás | sürgősségi ellátás – ilyenkor a mentő a megoldás |
| labor, ultrahang, EKG, röntgen | éves szűrőcsomag | a szerződés előtt már ismert betegségek |
| CT, MRI (éves limittel) | gyógytorna, rehabilitáció | fogászat, esztétikai beavatkozás |
| egynapos sebészeti beavatkozás | terhesgondozás | gyógyszerek |
| második orvosi vélemény | otthoni orvoslátogatás | nagyobb műtétek teljes költsége |
Fontos a limitek ismerete is. Egy belépő csomagban a diagnosztikára akár csak évi 50–100 ezer forint keret jut, a felső kategóriában viszont a járóbeteg-ellátás korlátlan lehet. Egy egynapos műtét keretösszege jellemzően 300–600 ezer forint – ha a beavatkozás ennél többe kerül, a különbséget Önnek kell fizetnie.
Külföldön nem véd: a magán egészségbiztosítás jellemzően csak a magyarországi ellátásra szól. Utazás előtt erre külön utasbiztosítás kell.
Mennyibe kerül?
Az árak nagyon szórnak: a havi pár száz forintos alapcsomagtól a havi több tízezer forintos prémium szolgáltatásig minden van a piacon.
| Szint | Jellemző havi díj | Mit tud? |
|---|---|---|
| Pénztári alapcsomag | pár száz forint | drága diagnosztika és egynapos műtét orvosi beutalóval, súlyos betegség |
| Belépő egyéni csomag | kb. 4 000 – 7 000 Ft | korlátozott szakorvos és diagnosztika |
| Középkategória | kb. 10 000 – 20 000 Ft | szélesebb szakorvosi kör, magasabb limitek, szűrés |
| Prémium | 25 000 Ft-tól akár 100 000 Ft felett | korlátlan járóbeteg-ellátás, kórházi ellátás, kiemelt szolgáltatás |
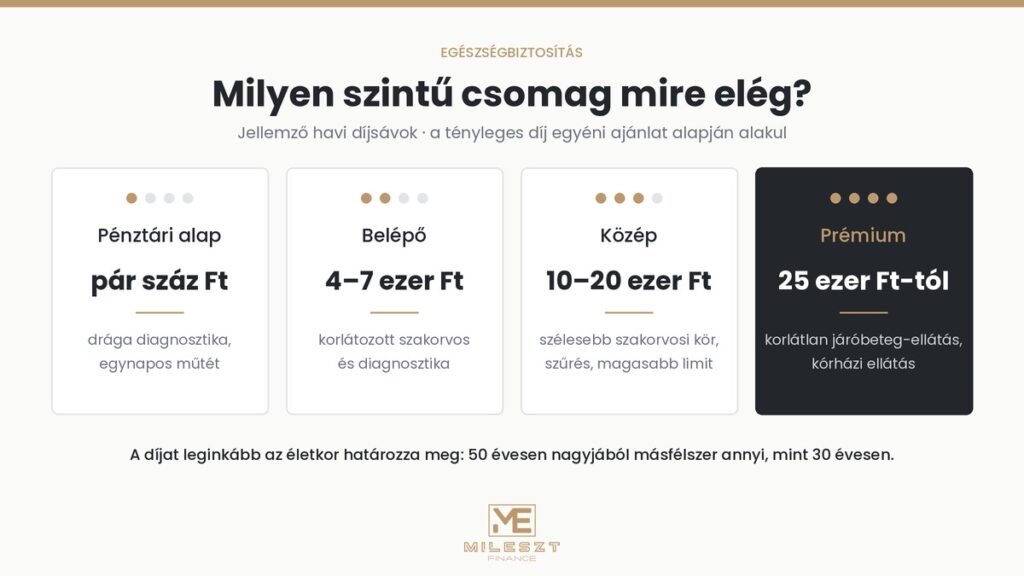
A díjat leginkább az életkor határozza meg. Egy nagy biztosító nyilvános díjtáblája szerint ugyanaz a csomag 50 évesen nagyjából másfélszer annyiba kerül, mint 30 évesen – és a különbség 55 év felett tovább nő. Egyéni szerződést a legtöbb biztosító 18 és 65 év között köt, 70 év felett már csak kevés helyen lehet belépni.
A sávok a biztosítók 2024–2026-ban közzétett díjtábláin alapulnak; a tényleges díj mindig egyéni ajánlat alapján derül ki.
Egészségbiztosítás vagy egészségpénztár?
A két fogalmat sokan összekeverik, pedig másra valók.
| Egészségpénztár | Egészségbiztosítás | |
|---|---|---|
| Működés | saját megtakarítás egyéni számlán | kockázatközösség, havi díjért |
| Ha nem használja | a pénz megmarad, továbbvihető | a díj nem jár vissza |
| Nagy, váratlan költség | csak annyit fedez, amennyi a számlán van | a szerződés limitjéig fedezi |
| Adókedvezmény | 20%, évente legfeljebb 150 000 Ft | egyéni díjfizetésnél nincs |
A kettő jól kiegészíti egymást. Sok egészségpénztár csoportos egészségbiztosítást kínál a tagjainak, akár havi pár száz forintért, a díjat pedig automatikusan levonja a pénztári számláról. Mivel a pénztári befizetésekre 20% adójóváírás jár, így a biztosítás díjának egy részét gyakorlatilag az adójóváírás fedezi. Az egészségpénztári adójóváírásról és a pénztári számla felhasználásáról korábban részletesen írtunk, a lehetőségeket az egészségpénztár oldalunkon is összefoglaltuk.
Nézze meg a pénztári számláját: lehet, hogy Önnek már most is van egy alap egészségbiztosítása, csak nem tud róla. Több pénztár a belépéskor automatikusan bevonja a tagokat a csoportos alapcsomagba.
Ha a munkáltató fizeti
A magán egészségbiztosítással rendelkezők túlnyomó többsége munkahelyi csoportos szerződésen keresztül biztosított: a MABISZ adatai szerint több mint 925 ezer emberre csoportos, és mindössze 21 ezerre egyéni szerződés szólt.
- Adózás: a munkáltató által fizetett díj jellemzően bérként adózik, csoportos szerződésnél bizonyos esetekben meghatározott juttatásként, amelynek közterhét a munkáltató viseli. Az igénybe vett orvosi ellátás után a munkavállalónak nem kell külön adót fizetnie.
- Évfordulós díjemelés: idén ősszel több cég akár 20% feletti díjemelési értesítést kapott a vállalati csomagokra. A biztosítók közötti összehasonlítás ilyenkor sokat érhet.
- Munkahelyváltás: a munkahelyi biztosítás a munkaviszonnyal együtt megszűnik. Egy új egyéni szerződésnél a közben kialakult betegségek már kizárásra kerülhetnek.
Vállalkozóként a saját és a munkatársai egészségbiztosítását egy vállalati biztosítási csomag részeként is érdemes átnézni.
Mire figyeljen, mielőtt aláír?
- Várakozási idő: egyéni szerződéseknél bizonyos szolgáltatások csak néhány hónap után vehetők igénybe, súlyos betegségnél ennél tovább is. Baleset esetén ez általában nem érvényes.
- Meglévő betegségek: a legtöbb biztosító kizárja őket. Az egészségi nyilatkozatot pontosan töltse ki – a pontatlan nyilatkozat kárnál visszaüthet.
- Éves limitek: nézze meg, mennyi a keret a diagnosztikára, a nagy értékű képalkotóra és a műtétekre.
- Partnerintézmények: vidéken lakva különösen fontos, hogy legyen partnerklinika elérhető távolságban, ne csak Budapesten.
- Önrész: egyes csomagok olcsóbbak, ha vizsgálatonként néhány ezer forintot Ön fizet – ha ritkán jár orvoshoz, ez jó kompromisszum lehet.
- Díjemelés és felmondás: a díj az évfordulón és életkorváltáskor változhat. Kérdezze meg, mikor és hogyan.
Kinek éri meg leginkább?
| Kinek érdemes? | Kinek kevésbé? |
|---|---|
| vállalkozóknak, akiknek egy kiesett munkanap is pénzbe kerül | aki ritkán jár orvoshoz, és van egészségpénztári megtakarítása |
| családoknak, akik gyerekeknek is gyors ellátást szeretnének | akinek már van munkahelyi csomagja |
| akik kiszámítható, tervezhető egészségügyi kiadást szeretnének | akinek egészségi állapota miatt a fontos kockázatok kizárásra kerülnének |
Sokszor nem az a kérdés, hogy kell-e egészségbiztosítás, hanem hogy milyen szinten. Egy pénztári alapcsomag a nagy, váratlan költségekre véd, egy középkategóriás egyéni csomag pedig a hétköznapi szakorvosi ellátást is gyorsabbá teszi. Súlyos betegség vagy haláleset anyagi következményeire a kockázati életbiztosítás és a balesetbiztosítás ad kiegészítő védelmet.
Gyakori kérdések
Mi a teendő sürgős esetben?
Sürgősségi helyzetben mindig a mentőt hívja, a 112-es számon. A magán egészségbiztosítás tervezhető ellátásra szól, a sürgősségi ellátás az állami egészségügy feladata.
Gyereket is lehet biztosítani?
Igen, a legtöbb biztosítónál van gyermekcsomag, és több egészségpénztár családtagokat is bevon a csoportos biztosításba külön díj ellenében.
Kiváltja a TB-t?
Nem. A társadalombiztosítási járulékot továbbra is fizetni kell, és a kórházi ellátás, a gyógyszertámogatás és a sürgősségi ellátás az állami rendszeren keresztül jár. A magánbiztosítás ezt egészíti ki.
Mennyi idő alatt kapok időpontot?
Ez csomagonként eltér. Egy nagy egészségpénztár csoportos biztosításánál például 5 munkanapon belül, nagy értékű képalkotónál 10 munkanapon belül kínálnak időpontot a partnerklinikán. A pontos vállalást a szerződési feltételek rögzítik.
Hol nézhetem meg, mennyit kellene várnom az állami ellátásban?
A NEAK nyilvános várólista-adatbázisában intézményenként lekérdezhető, hány beteg vár egy adott beavatkozásra, és mennyi a várakozási idő.
Összehasonlítjuk az egészségbiztosítási ajánlatokat
Hogy Önnek a pénztári alapcsomag, egy egyéni egészségbiztosítás vagy a kettő kombinációja éri meg jobban, az az életkorán, a családján és azon múlik, van-e már munkahelyi csomagja. Független biztosításközvetítőként a MilEszt-Finance-nél Kakucson személyesen vagy online az ország bármely pontjáról több biztosító ajánlatát vetjük össze – a partnerklinikák elérhetőségét is figyelembe véve. Díjmentesen és kötelezettségmentesen.
A díjsávok a biztosítók és alkuszok 2024–2026 között közzétett díjtábláin alapulnak, a tényleges díj egyéni kockázatelbírálás és ajánlat alapján alakul. A várakozási adatok a NEAK 2026. szeptemberi közléséből, a biztosítotti létszám a MABISZ 2023-as adataiból származik. A munkáltatói egészségbiztosítás adózása a szerződés formájától függ, a pontos szabályokat a munkáltató bérszámfejtése alkalmazza. Az írás tájékoztató jellegű, nem minősül ajánlattételnek.