
Október és november a vadbalesetek csúcsidőszaka: tavaly több mint 7 700 nagyvadat ütöttek el a magyar utakon, 16%-kal többet, mint egy évvel korábban. Az átlagos kár 1,2 és 1,5 millió forint között mozog. Ilyenkor derül ki a legtöbb autósnál, hogy amit a kötelező biztosításról gondolt, az nem így működik. Végigvesszük nyolc valós helyzeten, hogy pontosan ki fizet.
7 700+
elütött nagyvad
tavaly a magyar utakon
+16%
növekedés
egyetlen év alatt
1,2–1,5 M Ft
az átlagos kár
egy vadbaleset után
Nyolc helyzet, és hogy ki fizet
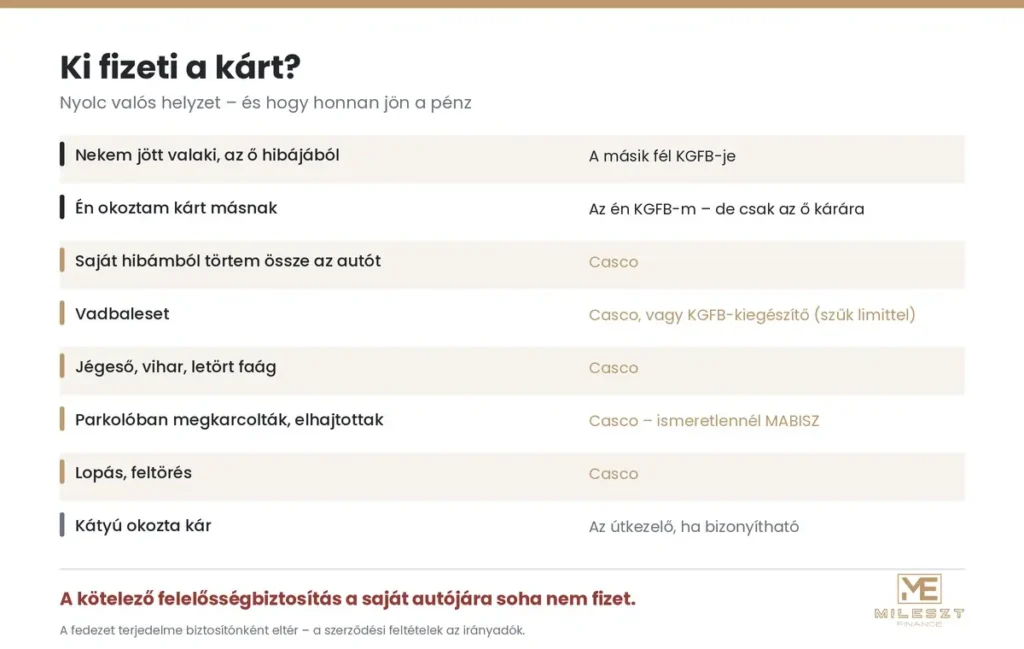
Kezdjük a lényeggel. Az alábbi táblázat azt mutatja, honnan jön a pénz, ha az adott eset bekövetkezik.
| Mi történt | Honnan jön a pénz |
|---|---|
| Nekem jött valaki, az ő hibájából | A másik fél KGFB-je |
| Én okoztam kárt egy másik autóban | Az én KGFB-m fizeti az ő kárát – az enyémre semmit |
| Saját hibából összetörtem az autómat | Csak a casco |
| Vadbaleset | Elsősorban a casco, kisebb részben a KGFB-hez köthető kiegészítő |
| Jégeső, vihar, letört faág | Casco |
| Parkolóban megkarcolták és elhajtottak | Casco, vagy ismeretlen károkozónál a MABISZ Kártalanítási Számla |
| Lopás, feltörés | Casco |
| Kátyú okozta kár | Az útkezelő, ha bizonyítható a mulasztása |
A táblázat alján már látszik a minta, de mondjuk ki tisztán, mert ez a cikk legfontosabb mondata.
A kötelező soha nem az Ön autóját védi
Ez a legköltségesebb félreértés a magyar autósok körében. A kötelező gépjármű-felelősségbiztosítás neve megmondja, mit csinál: felelősségbiztosítás. Azt a kárt téríti, amit Ön okoz másnak – a másik autóját, a kerítést, a sérült gyalogost.
A saját járművére soha, semmilyen körülmények között nem fizet. Akkor sem, ha évtizedek óta rendesen fizeti a díjat, és akkor sem, ha bonus fokozata a legjobb.
Ha tehát az autója sérül meg – akár a saját hibájából, akár egy vad, egy jégeső vagy egy ismeretlen károkozó miatt –, két lehetőség van: vagy van cascója, vagy a saját zsebéből fizet.
A kivétel: Ha valaki más okozta a kárt és azonosítható, akkor az ő KGFB-je fizet. Épp ezért a kárbejelentő lap kitöltése és a másik fél adatainak rögzítése nem formaság – ez dönti el, hogy a kárt a biztosító állja vagy Ön.
Vadkár: itt a legtöbb a tévhit
A vadásztársaság nem fizet automatikusan
A leggyakoribb elképzelés az, hogy vadbaleset után a vadásztársaság megtéríti a kárt. Ez így nem igaz. A vadgazdálkodó akkor felel, ha a mulasztása bizonyítható – például hiányzott a kötelező figyelmeztető tábla, vagy a hajtás terelte az útra a vadat. A gyakorlatban ezt ritkán lehet bizonyítani.
A magyar jog a gépjármű vezetését fokozott veszéllyel járó tevékenységnek tekinti, és ez a felelősségi helyzetet az autós oldalán nehezíti. Az esetek túlnyomó többségében tehát a kár az autósé marad – hacsak nincs megfelelő fedezete.
A KGFB-hez is köthető vadkár-kiegészítő
Erről kevesen tudnak, pedig fontos: a kötelező biztosítás mellé is köthető vadkár-kiegészítő, nem csak teljes cascóval lehet védekezni.
Nem helyettesíti a cascót, mert a térítési limit jóval alacsonyabb – jellemzően néhány százezer forintos felső határral, önrésszel és életkori feltétellel dolgozik. Cserébe viszont évi pár ezer forintos tétel, és pontosan arra a kockázatra szól, ami ősszel a legnagyobb.
Kinek jó ez? Annak, akinek régebbi autója van, amire már nem éri meg cascót kötni, de rendszeresen jár erdős, vadveszélyes szakaszon. Egy tizenöt éves autónál egy 300–500 ezer forintos térítés gyakorlatilag a teljes javítást fedezi, miközben a casco díja aránytalan lenne.
Pontosan ezért érdemes átnézetni: A vadkár-kiegészítő feltételei és limitjei biztosítónként eltérnek, és nem minden társaság kínálja. A kötelező biztosítás évfordulójakor ezt is érdemes egyszerre megnézni, nem csak a díjat.
Mit tegyen a helyszínen?
- Hívja a rendőrséget. Vadbaleset után ez nem választható: a hatósági jegyzőkönyv a kárrendezés alapja, enélkül a biztosító sem tud fizetni.
- Ne vigye el az elütött vadat. Az az adott vadásztársaság tulajdona – elvitele jogi következménnyel jár.
- Fényképezzen a helyszínről, a járműről és a sérülésekről, mielőtt bármit mozdítana.
- Jelentse be a kárt időben a biztosítójának. A késedelmes bejelentés a leggyakoribb elutasítási ok.
Mikor éri meg a casco, és mikor nem?
A casco nem mindenkinek való, és aki mást mond, az nem az Ön érdekét nézi. Három tényező dönt.
Az autó értéke
A casco díja az autó értékéhez igazodik, a térítés viszont szintén. Egy 800 ezer forintot érő autónál egy totálkár legfeljebb ennyit hoz – miközben a díj évekig fut. Alacsonyabb értéknél gyakran ésszerűbb a KGFB mellé célzott kiegészítőket választani.
Mennyire bírná el a kárt
A valódi kérdés nem az, hogy megéri-e, hanem hogy mi történne, ha holnap elvinnék vagy totálkárossá válna. Ha ez a családi költségvetést felborítaná, a casco nem luxus. Ha egy hónapon belül pótolni tudná, akkor mérlegelhető.
Van-e rajta finanszírozás
Lízingnél és sok hitelkonstrukciónál a casco szerződéses kötelezettség, nem döntés kérdése – a finanszírozó a saját fedezetét védi vele. Ha autóvásárlást tervez, ezt már a finanszírozás kiválasztásakor érdemes beleszámolni a havi költségbe, mert sokan csak a szerződéskötésnél szembesülnek vele.
És egy gyakorlati megjegyzés: a casco nem egyetlen termék. Van részcasco is, amely a töréskárt nem, de a lopást, az üvegkárt és az elemi kárt fedezi – lényegesen olcsóbban. Sok autónál ez a reális középút.
Miért pont most?
Az ősz nem véletlenül kiemelt időszak. Három dolog találkozik:
- A párzási időszak. Októberben és novemberben a nagyvad mozgása megsokszorozódik, és a téli felkészülés miatt is többet jár.
- A korai sötétedés. A reggeli és a délutáni csúcsforgalom egyre inkább sötétben zajlik, épp a vad legaktívabb óráiban.
- A látási viszonyok. Köd, nedves útburkolat, hosszabb fékút – ugyanaz a helyzet nagyobb sebességgel ér véget.
A javítási költségek közben elszálltak. Egy korszerű autónál már a LED-fényszórók önmagukban 1,5–2 millió forintot jelenthetnek, és a lökhárítóba épített radarok, kamerák is sokszorosára emelik a számlát. Egy vadbaleset ma ott kezdődik, ahol tíz éve a totálkár véget ért.
Ha most jár le a kötelezője: Az évforduló előtti időszak az egyetlen alkalom, amikor szabadon válthat. Ilyenkor nem csak a díjat érdemes nézni, hanem azt is, milyen kiegészítők köthetők mellé – és hogy a mostani autójához nem lenne-e ésszerűbb a részcasco.
Négy dolog, amit az évforduló előtt nézzen meg
A kötelező biztosítás évfordulója az egyetlen alkalom, amikor szabadon válthat – a felmondást az évforduló előtt legalább 30 nappal kell beadni. Akinek január 1-jén van az évfordulója, annak tehát december 1. a határidő. Ez a négy kérdés az, amit ilyenkor végig kell gondolni.
- Mennyit ér ma az autó? Ez dönti el, hogy a teljes casco, a részcasco vagy a célzott kiegészítők az ésszerűek. Egy ötéves autónál más a válasz, mint egy tizenötévesnél.
- Hol és mennyit vezet? Aki naponta jár erdős szakaszon vagy sokat autózik sötétben, annak a vadkár-kockázata nagyságrenddel nagyobb. Aki a városból szinte ki sem megy, annak a parkolós és üvegkár a valós fenyegetés.
- Milyen kiegészítők köthetők a kötelező mellé? Vadkár, üvegtörés, assistance, gépjárműbaleset-biztosítás – ezek biztosítónként eltérnek, és a díjhoz képest gyakran keveset emelnek a költségen.
- Mi a helyzet az önrésszel? Két hasonló díjú casco között az önrész tehet több százezer forintos különbséget egy kárnál. A díjak összevetése önmagában félrevezető.
Aki csak a díjat hasonlítja össze, az a legtöbb esetben nem a legjobb, hanem a legszűkebb szerződést választja. A biztosítási áttekintőnkben egyben látja, mi mire való.
Gyakori kérdések
Ha cascóval javíttatom a kárt, romlik a bonusom?
A bonus-malus rendszer a kötelező biztosításhoz tartozik, és az okozott károk alapján változik. A cascós kárrendezés ezt nem érinti. A casco díja viszont a következő évfordulón emelkedhet a kárelőzmény miatt – ez biztosítónként eltérő.
Elütöttem egy őzet, de nincs cascóm. Van bármi esélyem?
Három irány marad. Egy: ha van KGFB melletti vadkár-kiegészítője, az fizet a limitjéig. Kettő: ha bizonyítható a vadgazdálkodó mulasztása, tőle követelhet – de ez ritka. Három: ha a baleset során más járműben is kár keletkezett, arra az Ön KGFB-je fizet, a saját autójára viszont nem.
Mi van, ha a parkolóban nekem mentek, és nem hagytak üzenetet?
Ha a károkozó ismeretlen marad, a saját cascója téríthet. Ha nincs, a MABISZ Kártalanítási Számlához lehet fordulni – de ez elsősorban a biztosítatlan vagy ismeretlen gépjármű okozta személyi sérüléses károkra épül, vagyoni kárnál szűkebbek a feltételek. Mindkét esetben rendőrségi feljelentés kell.
Kötelező télen téli gumi?
Magyarországon nem kötelező, csak erősen ajánlott – ebben sok cikk téved. A szakmai ajánlás az, hogy tartósan 7 °C alatti hőmérsékletnél váltson. Ha viszont külföldre indul, ott más a helyzet: több szomszédos országban kötelező, és a hiánya bírságot és kárrendezési vitát is okozhat.
Átvihetem a bonusomat másik autóra?
Igen, a bonus a szerződőhöz kötődik, nem az autóhoz. Autócserénél vihető. Váltásnál a kártörténeti igazolást bekérjük – ezt nem Önnek kell beszereznie, valamint a felmondást is intézzük Ön helyett!
Nézzük meg, mi védi most az autóját
Hozza el a kötvényét, és végigvesszük: mire fizet a mostani szerződése, mire nem, és hogy az autója értékéhez képest a teljes casco, a részcasco vagy egy kiegészítő a reális. Azt is megmondjuk, ha a mostani megoldás elég – nem célunk feleslegesen bővíteni. A MilEszt-Finance-nél Kakucson személyesen vagy online az ország bármely pontjáról. Díjmentesen és kötelezettségmentesen.
A vadbaleseti adatok 2026 szeptemberében közölt biztosítói és vadgazdálkodási összesítésekből származnak, és a 2025-ös évre vonatkoznak. A kiegészítő biztosítások elérhetősége, limitje és önrésze biztosítónként eltér, és változhat – a fedezetre minden esetben az adott biztosító hatályos szerződési feltételei az irányadók. Az írás tájékoztató jellegű, nem minősül biztosítási ajánlásnak.