
Mindenszentek és halottak napja körül sokan gondolnak azokra, akiket elveszítettek – és sokakban felmerül egy csendesebb kérdés is: ha velem történne valami, mibe kerülne ez a családomnak? Egy koporsós temetés ma sírhely nélkül is nagyjából 560 ezer forint, és a számla jellemzően heteken belül esedékes. Közben az elhunyt bankszámláján lévő pénz hónapokig nem mozdítható. Erre a helyzetre ad megoldást a kegyeleti biztosítás.
Tartalom
560 ezer Ft
egy koporsós temetés átlagos
nettó ára, sírhely nélkül
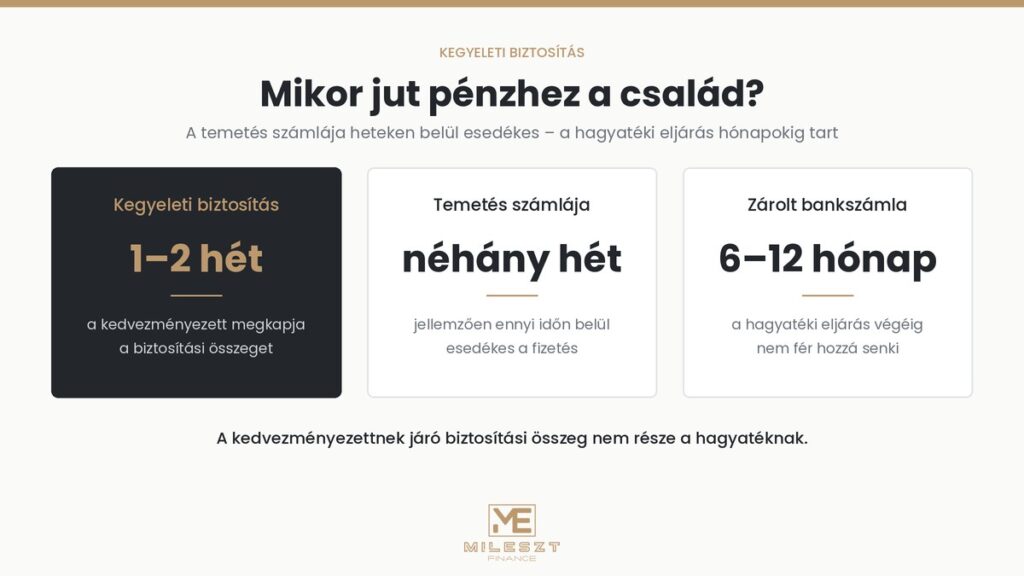
6–12 hónap
egy átlagos hagyatéki
eljárás időtartama
1–2 hét
alatt jellemzően megkapja
a kedvezményezett a biztosítási összeget
Mennyibe kerül ma egy temetés?
Egy évente több ezer temetést lebonyolító temetkezési szolgáltató adatai szerint a temetések ára 2026-ban nagyjából az inflációval együtt emelkedett:
| Tétel | Jellemző költség (2026) |
|---|---|
| Koporsós temetés | átlagosan nettó 560 ezer Ft |
| Urnás temetés temetői elhelyezéssel | átlagosan nettó 370 ezer Ft |
| Sírhely, urnafülke | néhány tízezer forinttól Budapesten akár több százezer forintig |
| Teljes temetés minden költséggel | egy nagy biztosító becslése szerint 1–1,5 millió Ft |
A fenti árakban a sírhely és a temetői szolgáltatások nincsenek benne – a végösszeg ezért sokszor jóval magasabb. A sírkő, a virágok és a gyászebéd tovább növelik a kiadást.
Miért nem elég, ha van megtakarítás?
Sokan úgy gondolják, hogy a temetés költségét majd a saját megtakarításukból fizeti ki a család. A gyakorlatban ez ritkán ilyen egyszerű.
- A bankszámla zárolódik. Ha a bank tudomást szerez a halálesetről, a számlát jellemzően a jogerős hagyatékátadó végzésig zárolja – és addig senki nem férhet hozzá a pénzhez.
- A hagyatéki eljárás hónapokig tart. Egy átlagos, vita nélküli eljárás 6 hónaptól egy évig is eltarthat, bonyolultabb esetben ennél is tovább.
- A temetés számlája viszont azonnal jön. A család ilyenkor saját pénzből vagy kölcsönből előlegezi meg a költséget.
A temetés költsége a hagyatékot terhelő tartozás, tehát aki kifizette, a hagyatékból később visszakaphatja – de csak az eljárás végén. Addig a terhet valakinek viselnie kell.
Egy egyszerű, ingyenes lépés: sok bank lehetővé teszi, hogy a számlához haláleseti kedvezményezettet jelöljön meg. Az ő részére a bank a halotti anyakönyvi kivonat bemutatása után a hagyatéki eljárás lezárása előtt kifizetheti az egyenleget. Az állampapírokra ez nem vonatkozik – azok sorsáról a hagyatéki eljárás dönt.
Hogyan működik a kegyeleti biztosítás?
A kegyeleti biztosítás egy élethosszig tartó, kifejezetten idősebb korosztálynak szóló haláleseti biztosítás. Lényege, hogy a család a temetés költségét gyorsan, a hagyatéki eljárástól függetlenül megkapja.
- Belépés idősebb korban is: jellemzően 50–55 éves kortól, egyes biztosítóknál akár 75–80 éves korig köthető.
- Általában nincs egészségi kérdés és orvosi vizsgálat – ez a legnagyobb különbség a hagyományos életbiztosításhoz képest.
- Fix díj: a havi díj a belépéskor rögzül, és az életkorral nem emelkedik.
- Nincs lejárata: amíg a díjat fizeti, a fedezet él.
- Várakozási idő: betegség miatti halálesetre jellemzően 6 hónaptól akár 3 évig nem fizet teljes összeget a biztosító. Baleseti halál esetén a várakozási idő általában nem érvényes.
- Gyors kifizetés: a kedvezményezett a dokumentumok beérkezése után jellemzően 1–2 héten belül megkapja az összeget, és ez nem része a hagyatéknak.
- Szabadon felhasználható: a kifizetés nem kötött temetési számlához – a család arra fordítja, amire szükség van.
Mennyibe kerül?
A díj az életkortól, a biztosítási összegtől és attól függ, hány személyre szól a szerződés. Egy nagy biztosító nyilvános díjtáblája alapján egy személyre:
| Biztosítási összeg | 55–65 éves belépő | 66–75 éves belépő |
|---|---|---|
| 500 000 Ft | 2 090 Ft/hó | 3 990 Ft/hó |
| 700 000 Ft | 2 990 Ft/hó | 5 790 Ft/hó |
| 1 000 000 Ft | 4 190 Ft/hó | 8 190 Ft/hó |
Házastárssal közös szerződésnél a díj magasabb, de személyenként arányosan kedvezőbb. A piacon a havi díjak jellemzően 1 500 és 6 000 forint között mozognak, magasabb összegnél és idősebb belépőnél ennél többe is kerülhet.
Megéri? A számítás őszintén
A kegyeleti biztosításnál érdemes kimondani: ha valaki nagyon hosszú ideig fizeti a díjat, a befizetések összege meghaladhatja a kifizetést. A fenti díjtábla alapján:
| Belépési kor | Ennyi év alatt fizeti be a biztosítási összeget |
|---|---|
| 55–65 év | nagyjából 20 év alatt |
| 66–75 év | nagyjából 10 év alatt |
Vagyis aki 60 évesen 700 ezer forintra köt szerződést, az nagyjából 80 éves koráig fizet be ennyit. Ez nem jelenti, hogy nem éri meg – a kegyeleti biztosítás nem befektetés, hanem biztonság: a család az első naptól számíthat a teljes összegre (a várakozási idő után), és nem a hagyatéki eljárás végét kell kivárnia.
| Kinek érdemes? | Kinek kevésbé? |
|---|---|
| akinek nincs vagy kevés a félretett pénze | akinek a családja azonnal hozzáfér egy nagyobb közös megtakarításhoz |
| egyedül élőknek, akik nem szeretnék, hogy rokonaikra háruljon a teher | fiatalabbaknak – nekik a kockázati életbiztosítás olcsóbb és nagyobb fedezetet ad |
| akik egészségi állapotuk miatt más életbiztosítást nem kötnének meg | akik már rendelkeznek elegendő haláleseti fedezettel |
Kegyeleti biztosítás vagy kockázati életbiztosítás?
A kettő hasonlóan működik – haláleset esetén a kedvezményezett megkapja a biztosítási összeget –, de más életszakaszra valók.
| Kegyeleti biztosítás | Kockázati életbiztosítás | |
|---|---|---|
| Kinek szól? | jellemzően 50–55 év felett | fiataloknak, középkorúaknak |
| Biztosítási összeg | néhány százezer – 1-2 millió Ft | akár több tízmillió Ft |
| Egészségi kérdések | általában nincsenek | vannak, a díjat befolyásolják |
| Tartam | élethosszig | meghatározott ideig, pl. a hitel futamidejére |
| Fő célja | a temetés költsége | a család megélhetése, a hitel |
Aki fiatalabb, és családot vagy hitelt kell biztosítania, annak a kockázati életbiztosítás a jobb választás – erről lakáshitelesek számára külön cikkben írtunk. A temetési költségekre egyes önsegélyező pénztárak is fizetnek támogatást, a pénztár szabályzata szerint.
Mire figyeljen a szerződésnél?
- Várakozási idő: pontosan mennyi, és mi történik, ha ezalatt következik be a haláleset – visszajár-e a befizetett díj?
- Kedvezményezett: nevezzen meg kedvezményezettet, és ha változik a családi helyzet, frissítse. E nélkül a kifizetés a hagyatékba kerülhet.
- Díjfizetés: az elmaradt díj a szerződés megszűnéséhez vezethet. Érdemes csoportos beszedéssel vagy állandó átutalással fizetni.
- Értékkövetés: a temetési árak nagyjából az inflációval emelkednek. Kérdezze meg, követi-e a biztosítási összeg az árak változását.
- Szolgáltatás vagy pénz: egyes termékek csak összeget fizetnek, mások temetésszervezési segítséget is adnak.
- Közös szerződés: házastárssal együtt jellemzően kedvezőbb.
Amit most érdemes megbeszélni a családdal
Nem könnyű téma, de egy nyugodt beszélgetés sokat segíthet a családnak egy nehéz időszakban:
- Hol vannak a fontos iratok: biztosítási szerződések, bankszámla-adatok, végrendelet.
- Van-e haláleseti kedvezményezett a bankszámlákon és a biztosításokon, és naprakész-e.
- Milyen temetést szeretne – ez a családtól sok nehéz döntést vesz le.
- Ha nincs elegendő fedezet, sok önkormányzat települési támogatást nyújt a temetési költségekhez; a feltételek településenként eltérnek.
Gyakori kérdések
Megköthetem a szüleimnek?
Igen, a szerződő lehet a gyermek is, aki a díjat fizeti. Más személy életére szóló biztosításhoz azonban a biztosított, vagyis a szülő írásbeli hozzájárulása szükséges.
Kell hozzá orvosi vizsgálat?
A legtöbb kegyeleti biztosításnál nem, és egészségi kérdések sincsenek. Cserébe a betegség miatti halálesetre várakozási idő vonatkozik.
Mi történik, ha a várakozási időben következik be a haláleset?
Ez termékenként eltér. Baleset esetén a legtöbb biztosító a teljes összeget fizeti, betegségnél viszont a feltételek döntenek – van, ahol a befizetett díjakat térítik vissza. Szerződéskötés előtt mindig nézze meg ezt a pontot.
Adózni kell a kifizetés után?
A kedvezményezettnek kifizetett haláleseti biztosítási összeg nem része a hagyatéknak, így örökösödési illetéket nem kell utána fizetni.
Mi van, ha később nem tudom fizetni a díjat?
A díjfizetés elmaradása a szerződés megszűnéséhez vezethet. Ha várhatóan nehézséget okoz, kisebb biztosítási összeggel induljon, amelynek a díját hosszú távon is kényelmesen fizetni tudja.
Segítünk megtalálni a családjának megfelelő megoldást
Hogy Önnek kegyeleti biztosítás, kockázati életbiztosítás vagy egyszerűen egy haláleseti kedvezményezett megjelölése a legjobb megoldás, az életkorán, a megtakarításain és a családi helyzetén múlik. Független biztosításközvetítőként a MilEszt-Finance-nél Kakucson személyesen vagy online az ország bármely pontjáról több biztosító ajánlatát vetjük össze – tapintatosan, kötelezettség nélkül, díjmentesen.
A temetési árak egy országos temetkezési szolgáltató 2026-os adatain, a teljes költségre vonatkozó becslés egy biztosító közlésén alapul. A díjtábla egy biztosító nyilvános, 2026-ban elérhető termékének adatait mutatja, a tényleges díj és feltételek biztosítónként eltérnek. A hagyatéki eljárásra és a bankszámlákra vonatkozó információk általános tájékoztatásul szolgálnak, egyedi esetben közjegyző vagy a bank ad pontos választ. Az írás nem minősül ajánlattételnek.