
Az MNB októberi kamatdöntése nem hozott meglepetést: a Magyar Nemzeti Bank kedden 5,50%-on hagyta az alapkamatot, ahogy az elemzők várták. A döntés egy nappal a 2027-es költségvetés bejelentése után született, és a jegybank egyértelmű üzenetet küldött: amíg magasak az energiaárak és bizonytalan a nemzetközi környezet, nem siet a kamatcsökkentéssel. Megnéztük, mit jelent ez annak, aki most venne fel hitelt, aki már törleszt, és annak, aki megtakarít.
Tartalom
5,50%
jegybanki alapkamat,
változatlan
1,6%
infláció
szeptemberben
3,9 pp
reálkamat: ennyivel
magasabb a kamat az inflációnál
Az MNB kamatdöntése röviden
A Monetáris Tanács október 20-i ülésén nem változtatott a kamatfeltételeken. A döntés október 21-től érvényes:
| Kamat | Mértéke | Változás |
|---|---|---|
| Jegybanki alapkamat | 5,50% | nincs |
| O/N betéti kamat (a kamatfolyosó alja) | 4,50% | nincs |
| O/N fedezett hitel kamata (a kamatfolyosó teteje) | 6,50% | nincs |
Az utolsó lépés augusztusban volt, akkor 25 bázisponttal csökkentette a kamatot a jegybank. Szeptemberben már megállt a csökkentés – erről szeptemberi cikkünkben írtunk részletesen. A mostani ülés részletes jegyzőkönyve november 4-én jelenik meg.
Miért nem csökkentett a jegybank, ha ilyen alacsony az infláció?
Első ránézésre ellentmondásnak tűnik: a szeptemberi infláció mindössze 1,6% volt, a maginfláció 1,9% – mindkettő a jegybanki cél alatt. A jegybank közleménye szerint azonban a mostani kamatszint tartása szükséges ahhoz, hogy az inflációs cél tartósan teljesüljön. Az indokok:
- Magasak a globális olaj- és gázárak, és a geopolitikai feszültségek nem enyhültek.
- Emelkednek a nemzetközi hozamok, a nagy jegybankoknál a piac újabb kamatemelésekkel számol.
- A hazai kockázatok közül a jegybank a költségvetési pályát, az euróbevezetéssel kapcsolatos várakozásokat és a kockázati felárakat emelte ki.
- Az infláció a következő hónapokban kissé emelkedhet. A jegybank 2026-ra átlagosan 1,8%-os, 2027-re 3,1%-os inflációval számol.
Fontos háttér, hogy 2028. január 1-jétől 2,5%-ra csökken az inflációs cél a mostani 3%-ról. Egy alacsonyabb célhoz a jegybanknak szigorúbb kamatpolitikára van szüksége – ez is az óvatosság felé húz.
Mit mondott Varga Mihály jegybankelnök?
A döntés utáni sajtótájékoztatón a jegybankelnök több fontos kérdést is érintett:
- Óvatosság: a kedvező hazai folyamatok ellenére az óvatos megközelítés fenntartását tartják szükségesnek. Konkrét kamatcsökkentésről vagy annak időzítéséről nem beszélt.
- Infláció: az alacsony infláció nagyrészt a tavaszi forinterősödés következménye, a következő hónapokban némileg emelkedő inflációval számolnak.
- Költségvetés: a 2030-ig tartó fiskális pálya konzisztensnek tűnik az eurócsatlakozási tervekkel, de a részletes tervezetet a Költségvetési Tanács még nem kapta meg.
- Euró: az ERM-II árfolyamrendszerhez viszonylag gyorsan lehetne csatlakozni, az euró bevezetéséhez azonban további előkészítő munka kell – a döntés a kormányé.
- Forint: az árfolyam a korábbi erősebb szint körül mozog, és csökkentek a kilengések.
Mit jelent ez Önnek?
Ha most venne fel lakáshitelt
A piaci lakáshitelek kamata nem követi napra pontosan az alapkamatot, de annak szintje meghatározza a kereteket. A mostani döntés után a következő hetekben nem várható érdemi kamatcsökkenés a banki ajánlatokban.
A támogatott hiteleknél más a helyzet: az Otthon Start és a 2027-től induló Wekerle Plusz kamata fix, és nem függ az alapkamattól. Aki ezekre jogosult, annak a kamatdöntés kevésbé számít, mint az, hogy melyik program feltételei kedvezőbbek számára – erről a Wekerle Pluszról szóló cikkünkben írtunk.
Ha piaci hitelt venne fel: a fix kamatozás most különösen fontos. Ha a kamatok később csökkennek, egy fix kamatozású hitelt ki lehet váltani; egy változó kamatozásúnál viszont Ön viseli az emelkedés kockázatát. Hosszú futamidőnél érdemes legalább 10 évre rögzíteni a kamatot.
Ha változó kamatozású hitelt törleszt
A változó kamatozású hitelek referenciakamata, a BUBOR, szorosan követi az alapkamatot. Mivel az alapkamat változatlan, a következő kamatforduló sem hoz érdemi könnyebbséget. Ha a törlesztőrészlete megterhelő, érdemes megnézni, nem éri-e meg fix kamatozású hitellel kiváltani – a végtörlesztési díjat és az új hitel költségeit is beleszámolva.
Ha megtakarít
A megtakarítóknak ez kedvező helyzet: a kamatok jóval az infláció felett vannak. Az alapkamat 5,50%, az infláció 1,6% – a reálkamat közel 4 százalékpont, ami történelmi összevetésben is magas. A fix kamatozású állampapírok kamata jelenleg 5,5% körül alakul.
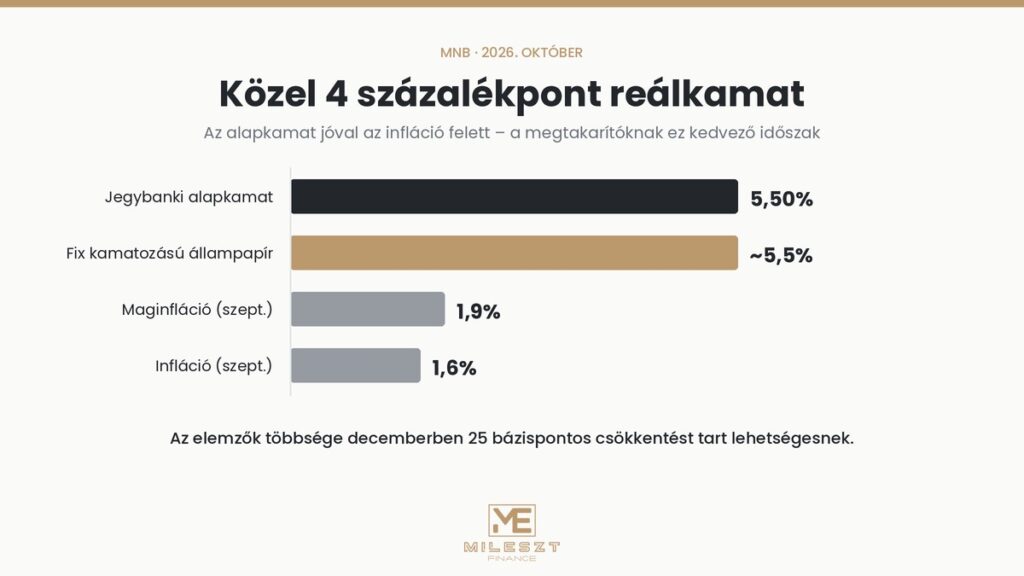
Ez az ablak azonban nem nyitott örökre. Az elemzők nagy része a következő hónapokban kamatcsökkentést vár, és ha a jegybank lép, a betéti és állampapír-kamatok is lejjebb mennek. Aki hosszabb távra tenne félre, annak most érdemes a mai kamatszintet hosszabb időre rögzítenie. A lehetőségekről a megtakarítási oldalunkon és a reálkamatról szóló cikkünkben olvashat.
Ne felejtse el: a nyugdíjpénztári, egészségpénztári és nyugdíjbiztosítási befizetések után járó 20%-os adójóváírás a 2026-os évre december 31-ig használható ki – ez a kamatdöntéstől független, biztos hozam.
Mi jöhet novemberben és decemberben?
Az idei évben még két kamatdöntő ülés van hátra. Az elemzők várakozásai a döntés után:
| Időszak | Elemzői várakozás |
|---|---|
| November | változatlan, 5,50%-os alapkamat |
| December | a többség szerint lehetséges egy 25 bázispontos csökkentés |
| 2027 | egyes elemzők szerint a következő csökkentés csak jövőre jöhet |
Hogy a jegybank lép-e decemberben, az több tényezőn múlik: az energiaárak alakulásán, a nemzetközi hozamokon, és azon, hogy a piac mennyire tartja hitelesnek a 2027-es költségvetést. A költségvetés 4,9%-os hiánycélja és egy esetleges euróbevezetési menetrend a forintot és a hozamokat is stabilizálhatja – ez nyithatja meg az utat a kamatcsökkentés előtt.
Gyakori kérdések
Csökken a lakáshitelem törlesztőrészlete a kamatdöntés után?
Fix kamatozású hitelnél nem változik semmi. Változó kamatozásúnál a következő kamatfordulón a BUBOR aktuális szintje számít – mivel az alapkamat nem változott, érdemi csökkenés most nem várható.
Érdemes most hitelt felvenni, vagy várjak a kamatcsökkentésre?
Ha a lakásvásárlás most aktuális, a kamatcsökkentésre várni bizonytalan stratégia: egy 25 bázispontos csökkentés egy 30 milliós, 25 éves hitelnél havonta nagyjából 4 700 forint különbséget jelent. Sokkal többet számít a jó ingatlan, a megfelelő kamatperiódus és a bankok közötti különbség.
Mikor lesz a következő MNB kamatdöntés?
Novemberben, az idei utolsó pedig decemberben. A mostani ülés jegyzőkönyve november 4-én jelenik meg, amely a döntés hátteréről ad részletesebb képet.
Mit jelent az, hogy 2028-tól 2,5% az inflációs cél?
A jegybank alacsonyabb inflációt céloz, ami hosszabb távon kiszámíthatóbb árakat jelent. Rövid távon viszont szigorúbb kamatpolitikát kíván, ezért a kamatok lassabban csökkenhetnek, mint ha a cél 3% maradna.
Nézzük meg, mit jelent a kamatdöntés az Ön hitelénél vagy megtakarításánál
Hogy most érdemes-e kiváltani egy hitelt, rögzíteni a kamatot vagy hosszabb távra lekötni a megtakarítást, az a saját számain múlik. A MilEszt-Finance-nél Kakucson személyesen vagy online az ország bármely pontjáról több bank ajánlatát is összevetjük. Díjmentesen és kötelezettségmentesen.
A cikk az MNB Monetáris Tanácsának 2026. október 20-i közleményén, a jegybankelnök aznapi sajtótájékoztatóján és a döntést követő elemzői véleményeken alapul. A kamatokra és a várható kamatpályára vonatkozó információk tájékoztató jellegűek, nem minősülnek befektetési ajánlásnak.