
Négymillió forint, nulla százalék kamat, tíz év futamidő. A munkáshitel a legolcsóbb szabad felhasználású kölcsön, amihez ma egy fiatal hozzájuthat – és a legtöbben mégsem a kamat miatt buknak el rajta, hanem egy feltételen, amit az igényléskor senki nem olvas el elég figyelmesen. Nézzük végig, kinek jár, mennyibe kerül valójában, és mikor jobb kihagyni.
4 millió Ft
a maximálisan
felvehető összeg
0%
kamat, amíg a feltételek
teljesülnek
10 év
a leghosszabb
futamidő
Mitől kamatmentes a munkáshitel?
Nem a bank engedi el a kamatot. A munkáshitel mögött állami kamattámogatás áll: a bank piaci kamattal tartja nyilván a kölcsönt, a kamatot viszont az állam fizeti meg helyetted, amíg teljesíted a vállalásaidat. A konstrukció részletszabályait a 372/2024. (XI. 29.) kormányrendelet rögzíti, és 2026 a második teljes éve, hogy a bankoknál elérhető.
Ennek két következménye van, és mindkettő fontos. Egy: a kamatmentesség feltételes, nem jár alanyi jogon a futamidő végéig. Kettő: ha a feltétel megszűnik, nem egyszerűen „drágul” a hitel – az addig kapott támogatást is vissza kell fizetni. Erre a cikk végén külön kitérünk.
Ki igényelheti?
A feltételrendszer két rétegű. Van a jogszabályi minimum, amit mindenkinek teljesítenie kell, és van a bankok saját, ennél jellemzően szigorúbb elvárása.
Életkor
Betöltött 17. életév, és az igénylés napján még nem töltheted be a 26-ot. A legtöbb bank a gyakorlatban 18 éves kortól szerződik. A felső határ kemény: a 26. születésnapodig le kell zárulnia a bírálatnak, ezért érdemes egy-két hónap ráhagyással indulni.
Munkaviszony és társadalombiztosítás
Legalább 3 hónap folyamatos TB-jogviszony kell az igénylés előtt, 30 napnál nem régebbi igazolással. A munkavégzés heti 20 órát elérje – vállalkozóként pedig a jövedelmed érje el a heti 20 órában foglalkoztatottak átlagkeresetét.
A bankok ennél többet kérnek. Az egyik nagybanknál például 6 hónap folyamatos munkaviszony kell ugyanannál a munkáltatónál, és legalább 6 hónapja a saját számlájára érkező, a nettó minimálbért elérő jövedelem – ez 2026-ban havi 214 662 forint.
Végzettség
Nem lehet felsőoktatási diplomád, és nem lehet aktív hallgatói jogviszonyod – passzív félév alatt sem. Ez a munkáshitel legvitatottabb feltétele, de egyben a logikája is: a diplomások a diákhitelen keresztül jutnak kedvezményes forráshoz.
A többi, amin rendszerint elcsúszik az igénylés
- magyar lakcím és büntetlen előélet,
- nincs 5 000 forintot meghaladó NAV-tartozásod,
- nem szerepelsz aktív negatív listával a KHR-ben,
- vállalod, hogy a folyósítástól számított 5 évig Magyarországon élsz és dolgozol,
- és a bank hitelképesnek ítél – ez nem formalitás, a jövedelemvizsgálat ugyanúgy megtörténik.
Egy igénylő, egy szerződés: A munkáshitel ugyanazzal az igénylővel csak egyszer köthető meg. Ha most felveszel kétmilliót, a maradék kettőt később nem tudod lehívni. Ezért érdemes elsőre jól belőni az összeget.
Mennyibe kerül valójában?
A hitel kamatmentes, de nem teljesen költségmentes. Egyetlen tétel van rajta: az állami kezességvállalási díj, ami évente a fennálló tőketartozás 0,5%-a, havi részletekben, a törlesztőrészlet mellett. Mivel a tőke csökken, ez a díj évről évre kisebb lesz – januárban újraszámolják.
| Hitelösszeg | Futamidő | Havi tőketörlesztés | Kezességi díj (induláskor) | Havi összesen |
|---|---|---|---|---|
| 1 000 000 Ft | 10 év | 8 333 Ft | kb. 417 Ft | kb. 8 750 Ft |
| 2 000 000 Ft | 10 év | 16 667 Ft | kb. 833 Ft | kb. 17 500 Ft |
| 3 000 000 Ft | 10 év | 25 000 Ft | kb. 1 250 Ft | kb. 26 250 Ft |
| 4 000 000 Ft | 10 év | 33 333 Ft | kb. 1 667 Ft | kb. 35 000 Ft |
Négymillió forint tíz évre tehát nagyjából havi 35 ezer forint. Támogatással számolva a teljes hiteldíj mutató 0,6% körül alakul – támogatás nélkül ugyanez a kölcsön 12% feletti THM-mel futna. A különbség a teljes futamidőre vetítve több mint kétmillió forint.
Az előtörlesztés díjmentes: bármikor visszafizetheted részben vagy egészben, a bank nem számíthat fel érte költséget.
Mire költhető?
Szabad felhasználású, tehát a bank nem kéri számon, mire ment el. A gyakorlatban a leggyakoribb célok: lakásfelújítás, autóvásárlás, vállalkozásindítás, bútor és gépek, továbbtanulás melletti megélhetés.
Egy korlátra viszont figyelj: több bank a saját feltételei között kizárja a meglévő hitelek kiváltását. Ha a cél a hitelkiváltás lenne, ezt igénylés előtt tisztázni kell, mert bankonként eltér.
Önerőként, lakásvásárláshoz? Ez a leggyakoribb kérdés, és nincs rá egy mondatos válasz. A bankok a lakáshitelnél vizsgálják az önerő forrását, és a hitelből származó önerőt korlátozhatják. Ha lakásvásárlásban gondolkodsz, előbb a lakáshitelt tervezd meg, és csak utána döntsd el, kell-e mellé a munkáshitel.
Gyermekvállalás: szüneteltetés és tartozáselengedés
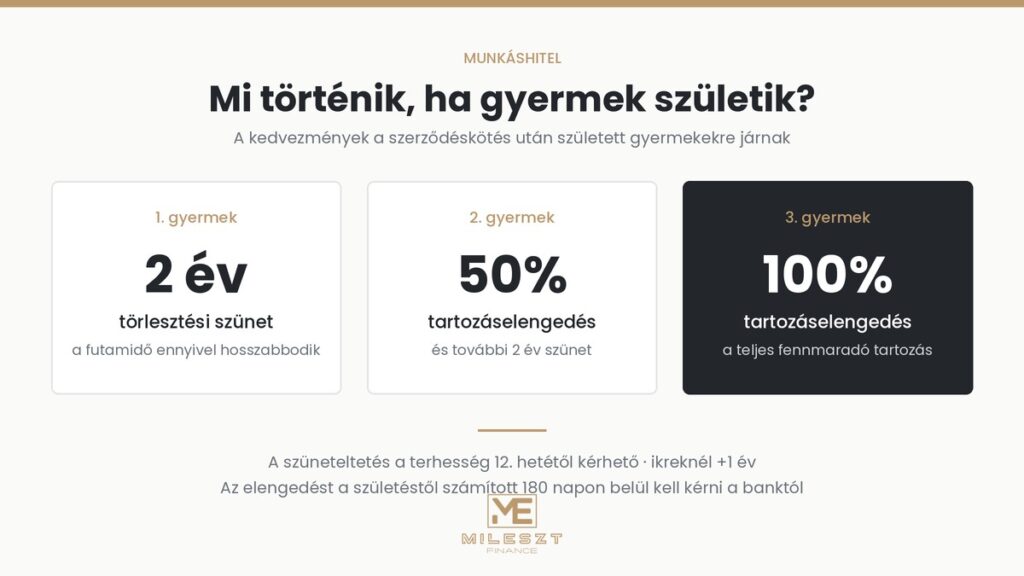
Itt válik a munkáshitel többé puszta olcsó kölcsönnél. A kedvezmények a női adósokhoz kötődnek, és a szerződéskötés után született vagy örökbe fogadott gyermekekre járnak.
| Gyermek | Törlesztés szüneteltetése | Tartozás elengedése |
|---|---|---|
| 1. gyermek | 2 év | – |
| 2. gyermek | további 2 év | a fennálló tartozás 50%-a |
| 3. gyermek | – | a teljes fennmaradó tartozás |
- A szüneteltetés a terhesség 12. hetétől kérhető, illetve véglegessé vált örökbefogadási döntés esetén.
- Ikreknél a kétéves szünet további egy évvel hosszabbodik, ha a kérelem a két év letelte előtt legalább 60 nappal beérkezik.
- Az elengedést 180 napon belül kell kérni a banktól a születéstől vagy a döntés véglegessé válásától számítva. Ez a határidő jogvesztő.
- Az első gyermeknél a szünet meghosszabbítja a futamidőt, a másodiknál viszont a meglévő futamidőbe épül be.
Vagyis három gyermek esetén a munkáshitel ténylegesen ingyenes forrássá válik. Két gyermeknél is a felét elengedik – ez a négymilliós kölcsönnél, néhány év törlesztés után, nagyjából másfél millió forint.
Mi történik, ha elveszíted a jogosultságot?
Ez a cikk legfontosabb bekezdése, mert itt van a konstrukció egyetlen valódi kockázata. A folyósítástól számított öt évben két dolgot vállalsz: magyar lakcímet és itthoni, TB-vel fedezett munkát.
A támogatás megszűnik, ha ezen az öt éven belül:
- megszűnik a magyarországi lakcímed, vagy
- 90 napig nincs TB-jogviszonyod – és ez nem csak folyamatosan értendő, hanem összeszámítva is. Három rövidebb kiesés együtt ugyanúgy kimeríti a határt.
Ha ez bekövetkezik, két dolog történik egyszerre. Az addig kapott kamattámogatást 120 napon belül, egy összegben vissza kell fizetni – méltányossági kérelemre ez részletekre bontható. A hátralévő tartozás pedig piaci, az ötéves állampapírhozamhoz kötött kamatozásúvá válik: a havi 35 ezer forintos törlesztő így könnyen 57 ezer fölé ugorhat.
Munkahelyváltás önmagában nem baj: A feltétel nem az, hogy ugyanannál a munkáltatónál maradj, hanem hogy legyen TB-jogviszonyod. Két állás között pár hét kiesés belefér – de tartsd észben, hogy a 90 nap összeadódik az öt év alatt. Külföldi munkavállalásnál viszont azonnal számolni kell a visszafizetéssel.
Munkáshitel vagy személyi kölcsön?
A döntés ritkán az összegen múlik. Sokkal inkább azon, mennyire látod előre a következő öt évedet.
| Szempont | Munkáshitel | Személyi kölcsön |
|---|---|---|
| Kamat | 0% (állami támogatással) | piaci, jellemzően kétszámjegyű |
| Maximum összeg | 4 millió Ft | bankonként 10–15 millió Ft is lehet |
| Futamidő | max. 10 év | jellemzően max. 7–8 év |
| Életkori feltétel | 17–25 év | nincs felső korlát |
| Végzettségi feltétel | nem lehet diploma | nincs |
| Helyhez kötöttség | 5 év itthoni munka és lakcím | nincs |
| Gyermekkedvezmény | van | nincs |
Az árkülönbség akkora, hogy aki jogosult, annak szinte mindig a munkáshitel az első választás. A személyi kölcsön ott jön szóba, ha négymilliónál többre van szükség, ha nem fér bele az életkori vagy végzettségi feltétel, vagy ha reális esélye van a külföldi munkavállalásnak.
A Babaváró más kategória: az csak házaspároknak jár, 11 millió forintig, a feleség 35 éves koráig, és a kamatmentessége gyermekvállaláshoz kötött. A kettő nem zárja ki egymást, de a törlesztőik összeadódnak a hitelképességi számításban.
Mikor nem éri meg?
Négy helyzet, amikor érdemes megállni, mielőtt aláírsz.
- Ha bizonytalan az öt év. Külföldi munka, hosszabb kiesés, tervezett továbbtanulás külföldön – ezek mind a visszafizetés felé visznek.
- Ha nincs konkrét célod a pénzre. A 0% kamat csábító, de a törlesztő tíz éven át akkor is megy, ha a pénz időközben elfogyott.
- Ha hamarosan lakást vennél. A munkáshitel törlesztője beleszámít a jövedelemarányos törlesztőrészlet-mutatóba, amit a jegybank szabályoz. 2026-tól a 800 ezer forint alatti jövedelemnél a teljes törlesztő a jövedelem 50%-áig mehet, e fölött 60%-ig – a havi 35 ezer forint tehát több millió forinttal csökkentheti a felvehető lakáshitel összegét.
- Ha a cél meglévő hitel kiváltása. Több banknál ez kizárt, és ahol nem, ott is külön vizsgálják.
Számokban: mennyire népszerű?
A konstrukció bejáratódott. Az MNB adatai alapján a munkáshitel állománya július végén megközelítette a 207 milliárd forintot, és 2025 nyara óta havonta jellemzően 8–11 milliárd forintnyi új szerződés köttetik. Az átlagos hitelösszeg 3,9 millió forint – vagyis szinte mindenki a maximumot viszi el.
A teljes lakossági hitelállománynak ez még mindig kevesebb mint 1,5%-a, ami jól mutatja, hogy szűk, de nagyon célzott körről van szó.
Gyakori kérdések
Több bankhoz is beadhatom az igénylést?
Beadhatod, de szerződést csak egyet köthetsz. Érdemes előre összehasonlítani, mert a bankok a minimális hitelösszegben és a jövedelmi elvárásban eltérnek – van, ahol 500 ezer forinttól indul, máshol kétmillió a minimum.
Mi van, ha később diplomát szerzek?
A végzettségi feltételt az igénylés időpontjában vizsgálják. A folyósítás után megszerzett diploma nem szerepel a támogatás megszűnésének okai között – a lakcím és a TB-jogviszony az, amit öt évig tartani kell.
Beleszámít a hiteltörténetembe?
Igen, a munkáshitel is bekerül a KHR-be, és a törlesztője minden későbbi hitelbírálatnál megjelenik. Ez nem hátrány: a rendben törlesztett kölcsön pozitív előtörténetet épít.
Használhatom megtakarításra?
Technikailag igen, de ritkán éri meg úgy, ahogy elsőre hangzik. A kezességi díj és a tízéves elköteleződés mellett csak akkor van értelme, ha a megtakarítás hozama ezt tartósan meghaladja – és a kockázatot is te viseled.
Nézzük meg, jogosult vagy-e – és mennyit érdemes felvenni
A jogosultság néhány kérdésből eldől, az viszont már számolás kérdése, hogy négymillió kell-e, vagy kevesebb is elég – főleg ha a következő években lakásvásárlás is a tervben van. A MilEszt-Finance-nél Kakucson személyesen vagy online az ország bármely pontjáról végigvesszük a feltételeket és a bankok eltérő elvárásait. Díjmentesen és kötelezettségmentesen.
A cikkben szereplő feltételek a 372/2024. (XI. 29.) kormányrendelet 2026-ban hatályos szabályain alapulnak. A táblázatok tájékoztató számítások: a tényleges törlesztőrészletet, a kezességvállalási díjat és a THM-et mindig az adott bank hirdetménye határozza meg, és a bankok a jogszabályi minimumnál szigorúbb saját feltételeket is támaszthatnak. A jövedelmi és minimálbérhez kötött értékek évente változnak. Az írás tájékoztató jellegű, nem minősül ajánlattételnek.